
Sở hữu một chiếc ô tô cá nhân giờ đây trở nên dễ dàng hơn bao giờ hết nhờ hình thức mua ô tô trả góp. Đây là giải pháp tài chính linh hoạt, cho phép bạn biến ước mơ sở hữu xế hộp thành hiện thực mà không cần thanh toán toàn bộ chi phí ngay lập tức. Tuy nhiên, việc mua ô tô trả góp đòi hỏi sự cân nhắc kỹ lưỡng để đảm bảo an toàn tài chính và lựa chọn phương án tối ưu nhất cho bản thân và gia đình.
Những Lợi Ích và Rủi Ro khi Mua Ô Tô Trả Góp
Quyết định mua ô tô trả góp mang lại nhiều lợi ích thiết thực, nhưng cũng đi kèm với những rủi ro cần được đánh giá cẩn thận. Việc hiểu rõ cả hai mặt sẽ giúp bạn đưa ra lựa chọn sáng suốt và chuẩn bị tâm lý tốt nhất cho hành trình sở hữu xe.
Ưu điểm nổi bật của hình thức trả góp
Một trong những lợi ích lớn nhất của việc sở hữu xe trả góp là khả năng tiếp cận. Thay vì phải tích lũy đủ 100% giá trị xe, bạn chỉ cần một khoản tiền trả trước từ 10% đến 30% giá trị ban đầu để có thể mang xe về. Điều này mở ra cơ hội cho nhiều người có thu nhập ổn định nhưng chưa có đủ vốn lớn để mua đứt. Bạn có thể sử dụng số tiền còn lại cho các mục đích đầu tư khác hoặc dự phòng tài chính cá nhân.
Hình thức vay mua ô tô này còn giúp giảm áp lực tài chính ngắn hạn, cho phép người mua phân bổ chi phí thành các khoản trả hàng tháng hoặc hàng quý trong một khoảng thời gian dài, thường là từ 3 đến 8 năm. Sự linh hoạt trong lựa chọn thời hạn vay cũng là một điểm cộng lớn, giúp bạn điều chỉnh số tiền trả góp sao cho phù hợp nhất với dòng tiền và khả năng chi trả của mình, duy trì sự ổn định trong các khoản chi tiêu khác.
 Người mua xem xét bảng giá khi tìm hiểu mua ô tô trả góp
Các yếu tố rủi ro và cách phòng tránh
Mặc dù có nhiều ưu điểm, việc mua ô tô trả góp cũng tiềm ẩn một số rủi ro không nhỏ. Rủi ro lớn nhất là tổng chi phí cho chiếc xe sẽ cao hơn đáng kể so với việc thanh toán một lần do phải gánh thêm phần lãi suất trong suốt thời gian vay. Lãi suất này có thể cố định hoặc thả nổi, và sự biến động của nó có thể ảnh hưởng đến khả năng chi trả hàng tháng của bạn, đặc biệt khi lãi suất thị trường tăng cao.
Ngoài ra, việc cam kết một khoản nợ dài hạn đòi hỏi sự ổn định về tài chính. Nếu nguồn thu nhập của bạn không ổn định hoặc gặp phải những biến cố bất ngờ như mất việc làm, chi phí y tế phát sinh, việc duy trì các khoản trả góp ô tô có thể trở thành gánh nặng. Điều này có thể dẫn đến việc chậm trả, phát sinh phí phạt hoặc thậm chí là nguy cơ bị tịch thu xe. Do đó, việc dự phòng tài chính và đánh giá kỹ lưỡng khả năng chi trả trong dài hạn là vô cùng quan trọng trước khi quyết định ký kết hợp đồng.
Xem Thêm Bài Viết:
- 1 Dặm Bằng Bao Nhiêu Mét? Giải Mã Đơn Vị Khoảng Cách Chính Xác
- Khám Phá Vận Mệnh Người Sinh **2000 Năm Mệnh Gì** Chi Tiết Nhất
- Hiểu Rõ Các Biển Giao Thông Việt Nam: Hướng Dẫn Chi Tiết Cho Mọi Tài Xế
- Khám phá chợ xe ô tô cũ Hà Nội: Kinh nghiệm vàng cho người mua
- Sinh Năm 1980 Bao Nhiêu Tuổi và Ý Nghĩa Tử Vi Canh Thân
Chuẩn Bị Toàn Diện Trước Khi Quyết Định Mua Ô Tô Trả Góp
Để quá trình mua ô tô trả góp diễn ra thuận lợi và hiệu quả, việc chuẩn bị kỹ lưỡng là bước không thể bỏ qua. Từ việc đánh giá tài chính cá nhân đến tìm hiểu chi tiết về các loại xe, mỗi bước đều đóng vai trò quan trọng trong việc đưa ra quyết định cuối cùng.
Đánh giá khả năng tài chính và lập kế hoạch ngân sách
Trước khi mơ về chiếc xe mơ ước, hãy dành thời gian để đánh giá thực tế khả năng tài chính của bản thân. Điều này bao gồm việc tính toán thu nhập hàng tháng, các khoản chi tiêu cố định, các khoản nợ hiện có (nếu có) và khả năng tiết kiệm. Các chuyên gia tài chính thường khuyên rằng tổng số tiền trả góp hàng tháng cho xe và các khoản nợ khác không nên vượt quá 30-40% tổng thu nhập sau thuế của bạn. Việc lập một kế hoạch ngân sách chi tiết sẽ giúp bạn xác định rõ mức trả góp tối đa có thể chấp nhận được mà không ảnh hưởng đến chất lượng cuộc sống và các mục tiêu tài chính khác.
Nghiên cứu giá xe và các chi phí lăn bánh liên quan
Giá niêm yết của một chiếc ô tô chỉ là một phần nhỏ trong tổng chi phí bạn phải bỏ ra. Khi mua xe ô tô trả góp, bạn cần tính đến các khoản chi phí phát sinh khác để chiếc xe có thể lăn bánh hợp pháp trên đường. Bao gồm: thuế trước bạ (thường là 10-12% giá trị xe), phí đăng kiểm, phí bảo trì đường bộ hàng năm, phí đăng ký biển số, và chi phí bảo hiểm bắt buộc. Tổng cộng, các khoản phí này có thể lên tới 15-20% giá trị niêm yết của xe. Việc tìm hiểu kỹ lưỡng tổng chi phí lăn bánh sẽ giúp bạn ước tính chính xác số tiền cần chuẩn bị ban đầu và khoản vay cần thiết.
Hiểu rõ về các đời xe, phiên bản và tùy chọn nâng cấp
Thị trường ô tô luôn sôi động với sự ra mắt liên tục của các mẫu xe mới và phiên bản nâng cấp. Khi mua ô tô trả góp, việc tìm hiểu về các đời xe và phiên bản khác nhau có thể giúp bạn tiết kiệm đáng kể. Thông thường, các phiên bản cũ hơn hoặc xe thuộc đời trước sẽ có mức giá thấp hơn so với các mẫu xe vừa ra mắt. Mặc dù có thể thiếu một số tính năng công nghệ mới nhất, nhưng chúng vẫn đáp ứng tốt nhu cầu di chuyển cơ bản và đôi khi lại là lựa chọn kinh tế hơn, đặc biệt nếu ngân sách của bạn có hạn. Hãy so sánh các tính năng, thông số kỹ thuật và giá cả giữa các đời xe để tìm ra lựa chọn phù hợp nhất với nhu cầu sử dụng và khả năng chi trả.
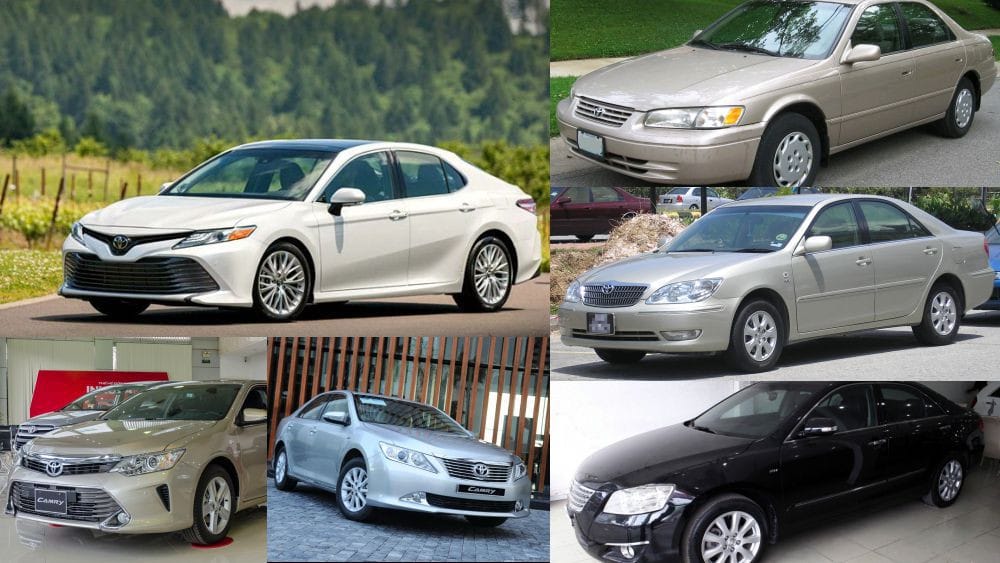 Các đời xe Toyota Camry khác nhau giúp khách hàng lựa chọn khi mua ô tô trả góp
Quy Trình và Thủ Tục Mua Ô Tô Trả Góp Chi Tiết
Khi đã sẵn sàng về mặt tài chính và lựa chọn được mẫu xe ưng ý, bước tiếp theo là tìm hiểu quy trình và các thủ tục cần thiết để mua ô tô trả góp. Nắm vững các bước này sẽ giúp bạn chủ động hơn, tránh những sai sót không đáng có và rút ngắn thời gian hoàn tất giao dịch.
Chuẩn bị hồ sơ và giấy tờ cần thiết
Để tiến hành vay mua ô tô, bạn cần chuẩn bị một bộ hồ sơ đầy đủ theo yêu cầu của ngân hàng hoặc công ty tài chính. Thông thường, hồ sơ sẽ bao gồm các giấy tờ cá nhân như Chứng minh nhân dân/Căn cước công dân, hộ khẩu hoặc giấy xác nhận tạm trú, giấy đăng ký kết hôn (nếu có) hoặc giấy xác nhận độc thân. Về chứng minh thu nhập, bạn sẽ cần cung cấp sao kê tài khoản lương, hợp đồng lao động, giấy phép kinh doanh (nếu là chủ doanh nghiệp) hoặc các giấy tờ chứng minh nguồn thu nhập khác. Việc chuẩn bị đầy đủ và chính xác các giấy tờ này sẽ giúp đẩy nhanh quá trình thẩm định khoản vay.
Lựa chọn đối tác tài chính và gói vay phù hợp
Đây là một trong những quyết định quan trọng nhất khi mua ô tô trả góp. Mỗi ngân hàng hoặc công ty tài chính sẽ có các gói vay, mức lãi suất và điều kiện khác nhau. Một số hãng xe lớn như Toyota thường có các công ty tài chính riêng (ví dụ: TFS) với các chương trình ưu đãi đặc biệt dành cho khách hàng mua xe của hãng. Bạn nên tìm hiểu và so sánh biểu phí, lãi suất (cố định và thả nổi), thời hạn vay, và các khoản phí phát sinh khác từ ít nhất 3-5 tổ chức tài chính khác nhau. Hãy yêu cầu tư vấn viên giải thích rõ ràng về cách tính lãi suất và các điều khoản hợp đồng để lựa chọn gói vay tối ưu nhất.
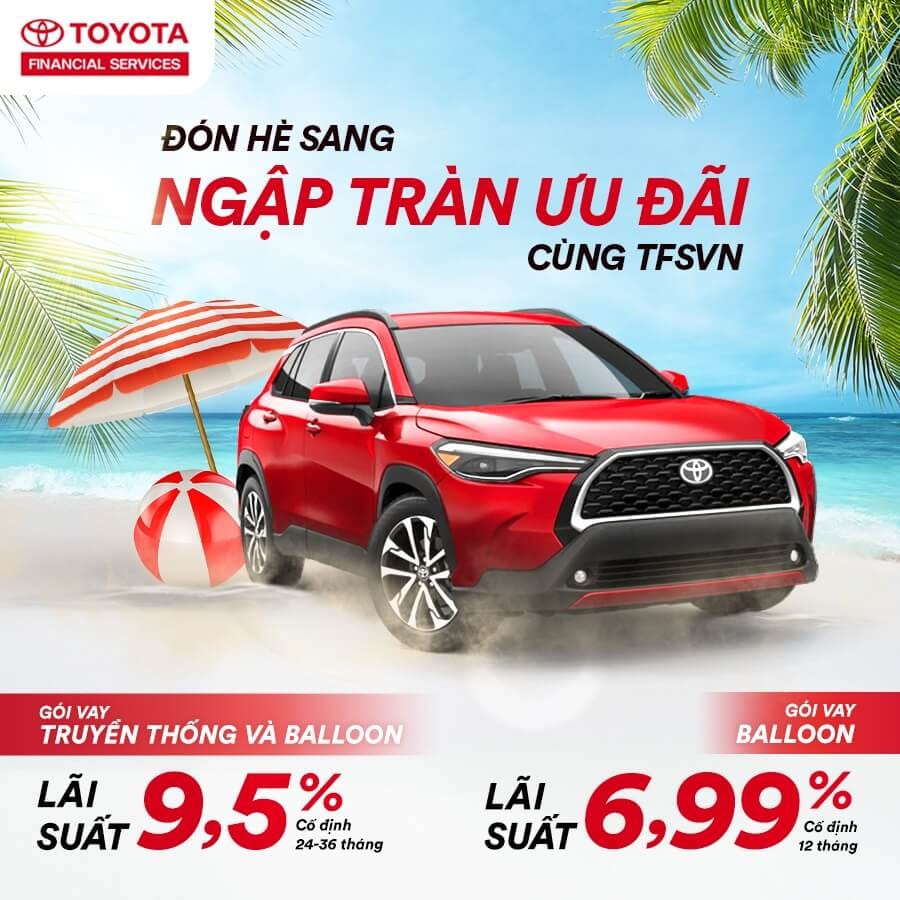 Tìm hiểu các công ty tài chính hỗ trợ mua ô tô trả góp uy tín
Cẩn trọng với hợp đồng và các điều khoản vay
Khi đã lựa chọn được gói vay, bạn sẽ tiến hành ký kết hợp đồng tín dụng. Đây là một tài liệu pháp lý quan trọng, ràng buộc quyền lợi và nghĩa vụ của cả bên vay và bên cho vay. Tuyệt đối không nên bỏ qua việc đọc kỹ từng điều khoản trong hợp đồng, đặc biệt là các quy định về lãi suất, phí phạt trả chậm, phí tất toán trước hạn, và các điều kiện thu hồi tài sản thế chấp. Nếu có bất kỳ điểm nào không rõ ràng hoặc gây thắc mắc, hãy yêu cầu nhân viên tư vấn giải thích cặn kẽ trước khi đặt bút ký. Việc hiểu rõ hợp đồng sẽ giúp bạn tránh được những tranh chấp hoặc bất lợi không mong muốn trong tương lai khi vay mua ô tô.
Khai thác các chương trình ưu đãi và khuyến mãi
Thị trường ô tô thường xuyên có các chương trình khuyến mãi hấp dẫn từ các đại lý hoặc nhà sản xuất. Đây là cơ hội tốt để bạn tiết kiệm chi phí khi mua ô tô trả góp. Các ưu đãi có thể bao gồm giảm giá trực tiếp, tặng phụ kiện, hỗ trợ phí trước bạ, hoặc các gói lãi suất vay ưu đãi 0% trong một thời gian nhất định (thường là 6-12 tháng) khi thanh toán qua thẻ tín dụng liên kết. Hãy chủ động theo dõi thông tin khuyến mãi trên các kênh chính thức của hãng xe và đại lý, đồng thời hỏi rõ nhân viên tư vấn về các chương trình bạn đủ điều kiện tham gia. Đừng ngại thương lượng để có được những ưu đãi tốt nhất.
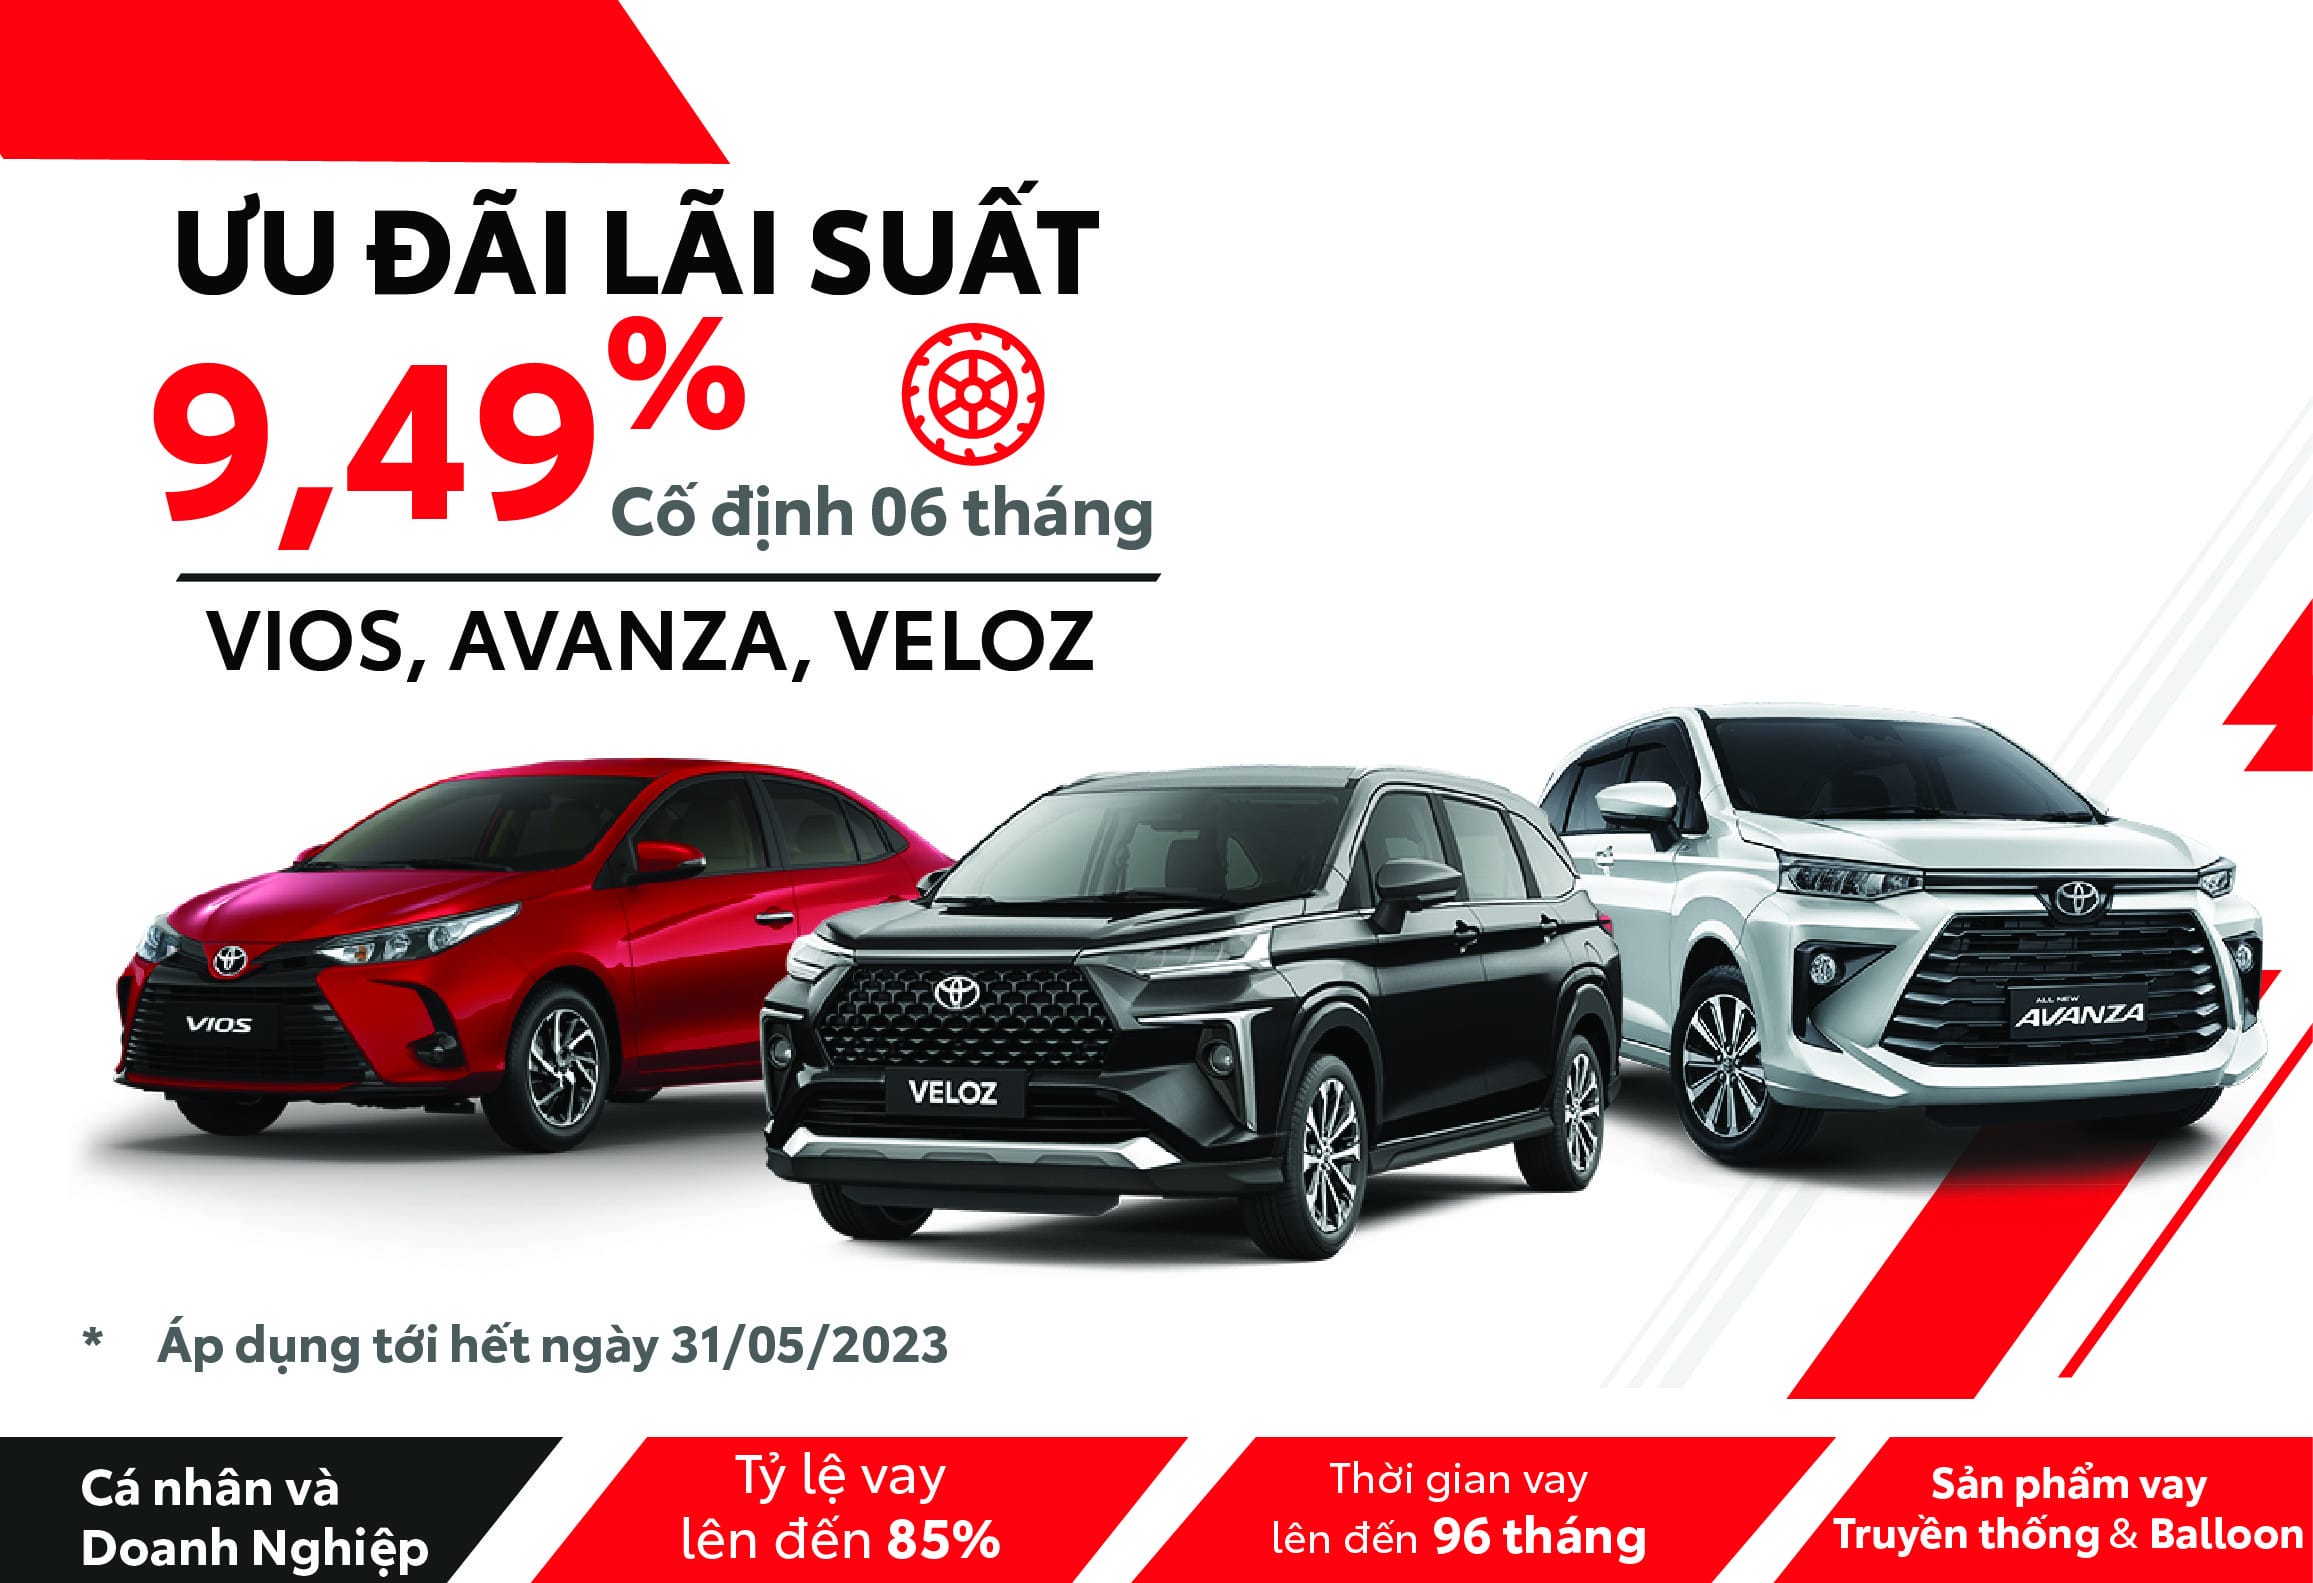 Khách hàng tận dụng ưu đãi hấp dẫn khi mua ô tô trả góp từ đại lý
Các Yếu Tố Then Chốt Khác Cần Quan Tâm khi Mua Ô Tô Trả Góp
Ngoài các bước chuẩn bị và thủ tục cơ bản, còn có nhiều yếu tố khác mà người mua ô tô trả góp cần đặc biệt chú ý để đảm bảo giao dịch suôn sẻ và an toàn về mặt tài chính.
Tầm quan trọng của điểm tín dụng cá nhân
Điểm tín dụng (Credit Score) đóng vai trò then chốt trong việc xác định khả năng bạn được duyệt vay và mức lãi suất mà ngân hàng sẽ áp dụng. Một điểm tín dụng tốt, thường trên 620 điểm theo tiêu chuẩn chung, cho thấy bạn là một khách hàng có trách nhiệm tài chính, thanh toán nợ đúng hạn. Ngược lại, lịch sử tín dụng xấu hoặc điểm tín dụng thấp có thể khiến bạn bị từ chối khoản vay hoặc phải chịu mức lãi suất cao hơn đáng kể. Trước khi mua ô tô trả góp, bạn nên kiểm tra điểm tín dụng của mình và cố gắng cải thiện nó nếu cần thiết bằng cách thanh toán các khoản nợ đúng hạn và tránh mở quá nhiều thẻ tín dụng cùng lúc.
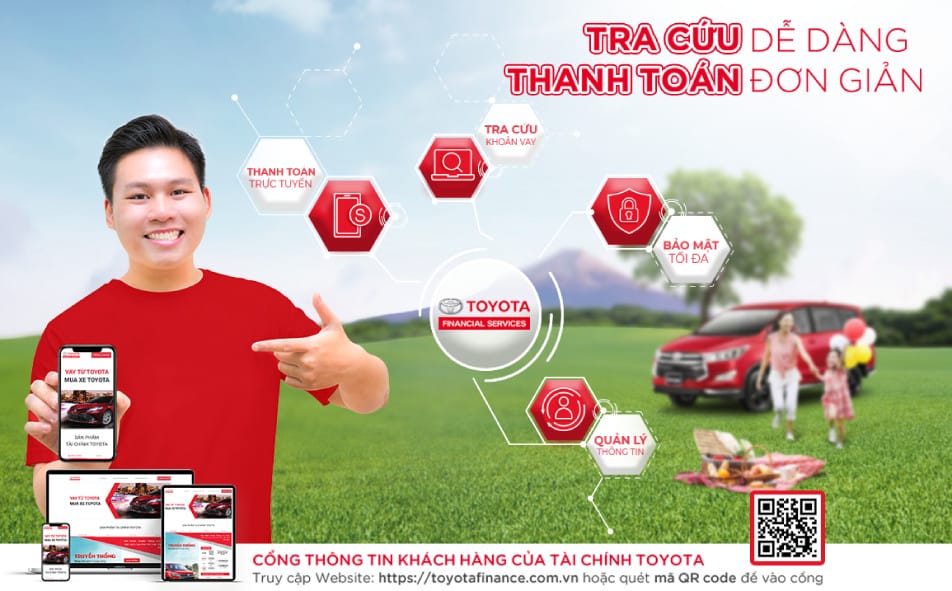 Kiểm tra tài khoản tín dụng là bước quan trọng trước khi mua ô tô trả góp
Quyết định khoản tiền trả trước và chính sách đổi xe cũ
Số tiền trả trước là yếu tố quan trọng ảnh hưởng trực tiếp đến khoản vay và tổng lãi suất phải trả. Trả trước càng nhiều, khoản vay gốc càng ít, đồng nghĩa với việc số tiền lãi bạn phải thanh toán trong suốt kỳ hạn vay sẽ giảm đi đáng kể. Các ngân hàng thường yêu cầu khoản trả trước tối thiểu từ 10% đến 20% giá trị xe. Nếu có khả năng tài chính, việc trả trước từ 30% trở lên được khuyến nghị để giảm áp lực trả nợ hàng tháng và rút ngắn thời gian vay. Ngoài ra, nhiều đại lý cũng có chính sách hỗ trợ khách hàng đổi xe cũ lấy xe mới, miễn phí định giá và cung cấp mức giá hấp dẫn cho xe mới, giúp bạn tối ưu hóa nguồn lực tài chính.
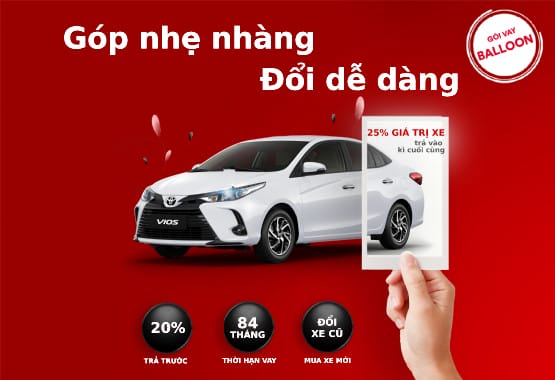 Khách hàng cân nhắc khoản tiền trả trước để giảm áp lực khi mua ô tô trả góp
Vai trò của bảo hiểm xe và lựa chọn gói tối ưu
Khi mua ô tô trả góp, việc mua bảo hiểm xe là yêu cầu bắt buộc của bên cho vay nhằm bảo vệ tài sản thế chấp. Có hai loại bảo hiểm chính: bảo hiểm trách nhiệm dân sự bắt buộc và bảo hiểm vật chất xe (bảo hiểm thân vỏ). Bảo hiểm vật chất xe sẽ chi trả cho các thiệt hại về xe do tai nạn, va chạm, cháy nổ, mất cắp, giúp bạn an tâm hơn trong quá trình sử dụng. Các công ty bảo hiểm sẽ đưa ra các mức phí dựa trên mẫu xe, độ tuổi người lái, lịch sử tai nạn,… Bạn nên tham khảo nhiều công ty bảo hiểm khác nhau, so sánh các gói bảo hiểm, quyền lợi và mức phí để lựa chọn gói phù hợp nhất, vừa đáp ứng yêu cầu của ngân hàng vừa tối ưu chi phí cho bản thân.
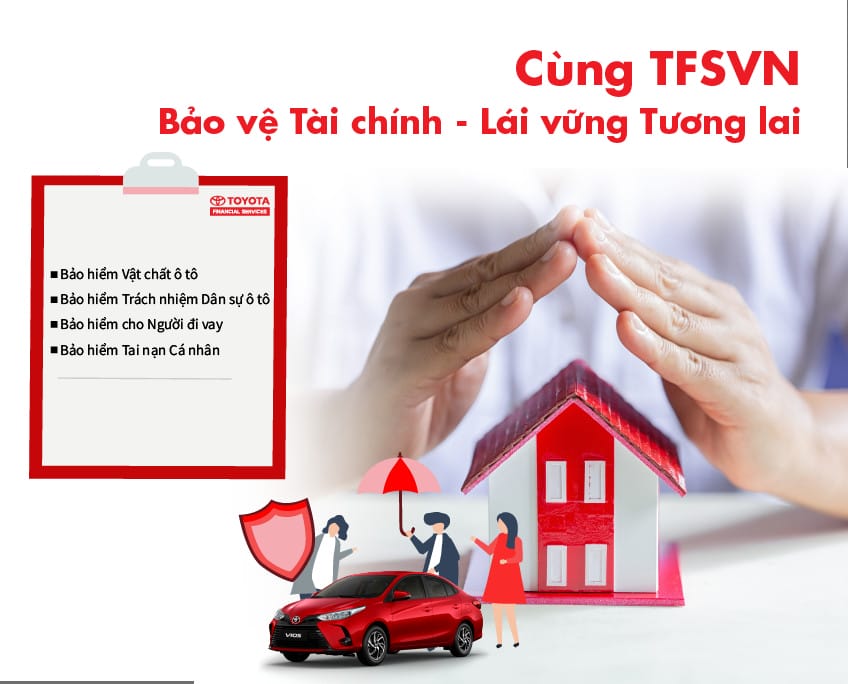 So sánh chi phí bảo hiểm xe để tối ưu hóa khi mua ô tô trả góp
Lãi suất vay và phương pháp tính toán chi tiết
Lãi suất là yếu tố cốt lõi quyết định tổng chi phí khi mua ô tô trả góp. Mức lãi suất có thể dao động từ 5,79% đến 9,5% mỗi năm tùy thuộc vào ngân hàng, loại xe, thời hạn vay và các chương trình ưu đãi. Một số gói vay có lãi suất ưu đãi cố định trong thời gian đầu (ví dụ 6-12 tháng), sau đó sẽ thả nổi theo lãi suất thị trường. Bạn cần hiểu rõ cách tính lãi suất (dư nợ giảm dần hay dư nợ ban đầu) và tác động của nó đến khoản trả góp hàng tháng. Yêu cầu ngân hàng cung cấp bảng tính chi tiết các khoản trả gốc và lãi theo từng kỳ để có cái nhìn tổng quan và chuẩn bị tài chính một cách chủ động.
Tìm kiếm đại lý và đối tác mua ô tô trả góp uy tín
Việc lựa chọn đại lý mua xe uy tín cũng quan trọng không kém việc chọn ngân hàng. Một đại lý chính hãng, được ủy quyền bởi nhà sản xuất sẽ đảm bảo bạn nhận được xe chính hãng, có nguồn gốc rõ ràng, chế độ bảo hành tốt và các chính sách hậu mãi minh bạch. Họ cũng thường có đội ngũ tư vấn viên chuyên nghiệp, hỗ trợ bạn trong suốt quá trình làm thủ tục mua ô tô trả góp, từ việc chọn xe đến hoàn tất hồ sơ vay vốn. Hãy tìm hiểu kỹ về danh tiếng của đại lý, đọc các đánh giá từ khách hàng trước đó để đảm bảo bạn sẽ có một trải nghiệm mua sắm hài lòng và an tâm.
 Chọn đại lý ủy quyền uy tín để đảm bảo quyền lợi khi mua ô tô trả góp
Giải Đáp Thắc Mắc Thường Gặp Về Việc Mua Ô Tô Trả Góp
Quyết định mua ô tô trả góp thường đi kèm với nhiều câu hỏi và băn khoăn. Dưới đây là giải đáp cho những thắc mắc phổ biến nhất, giúp bạn tự tin hơn trong lựa chọn của mình.
Thanh toán tiền mặt hay mua ô tô trả góp: Đâu là lựa chọn tối ưu?
Lựa chọn giữa thanh toán tiền mặt và mua ô tô trả góp phụ thuộc lớn vào tình hình tài chính cá nhân và mục tiêu sử dụng. Nếu bạn có đủ tiền mặt mà không ảnh hưởng đến quỹ dự phòng hoặc các khoản đầu tư sinh lời khác, thanh toán một lần sẽ giúp bạn tiết kiệm được khoản lãi suất và sở hữu xe nhanh chóng. Tuy nhiên, nếu bạn không muốn “đóng băng” một lượng lớn tiền mặt hoặc muốn sử dụng số tiền đó để kinh doanh, đầu tư, thì mua ô tô trả góp là giải pháp tối ưu. Nó giúp bạn sở hữu xe ngay lập tức để phục vụ nhu cầu cá nhân hoặc công việc, đồng thời duy trì dòng tiền linh hoạt.
Có nên mua ô tô trả góp để kinh doanh dịch vụ?
Việc mua ô tô trả góp để kinh doanh dịch vụ (như taxi công nghệ, cho thuê xe) là một quyết định cần tính toán rất kỹ lưỡng. Bạn cần nghiên cứu chính xác quy tắc thu tiền của các ứng dụng dịch vụ, các khoản chi phí vận hành (xăng xe, bảo dưỡng, sửa chữa, bảo hiểm) và ước tính doanh thu hàng tháng. Lãi suất trả góp và các khoản chi phí phát sinh có thể “ăn mòn” lợi nhuận nếu không được quản lý chặt chẽ. Tuy nhiên, nhiều tài xế vẫn thành công khi sở hữu xe trả góp để chạy dịch vụ nhờ sự chăm chỉ, quản lý chi tiêu hợp lý và lựa chọn dòng xe tiết kiệm nhiên liệu.
Khoản trả trước tối thiểu khi mua ô tô trả góp là bao nhiêu?
Theo quy định chung của các ngân hàng và công ty tài chính, khoản trả trước tối thiểu khi mua ô tô trả góp thường dao động từ 10% đến 20% tổng giá trị chiếc xe. Ngoài ra, bạn cần chuẩn bị thêm chi phí đăng kiểm và các khoản phí lăn bánh khác để xe có thể chính thức lưu hành. Mặc dù có thể vay tới 80-90% giá trị xe, các chuyên gia tài chính vẫn khuyến khích khách hàng nên trả trước một khoản lớn hơn nếu có thể (ví dụ 30% hoặc 40%) để giảm gánh nặng lãi suất và tổng số tiền phải trả về sau.
Thời hạn vay mua ô tô trả góp thường là bao lâu?
Thời hạn vay khi mua ô tô trả góp khá linh hoạt, thường kéo dài từ 3 năm (36 tháng) đến 8 năm (96 tháng). Một số trường hợp đặc biệt, bạn có thể vay trong thời gian ngắn hơn hoặc dài hơn tùy theo chính sách của tổ chức cho vay và khả năng tài chính của bạn. Việc lựa chọn thời hạn vay dài hơn sẽ giúp giảm số tiền trả góp hàng tháng, nhưng đồng thời sẽ khiến tổng số tiền lãi phải trả tăng lên. Ngược lại, thời hạn vay ngắn hơn sẽ tiết kiệm lãi nhưng đòi hỏi khoản trả góp hàng tháng cao hơn. Hãy cân nhắc kỹ lưỡng để chọn thời hạn phù hợp nhất với dòng tiền của bạn.
Cần chuẩn bị những giấy tờ gì để mua ô tô trả góp?
Để hoàn tất thủ tục mua ô tô trả góp, bạn cần chuẩn bị các giấy tờ cá nhân cơ bản như Chứng minh nhân dân/Căn cước công dân (còn hiệu lực), Sổ hộ khẩu (hoặc Giấy xác nhận tạm trú), Giấy đăng ký kết hôn (nếu đã kết hôn) hoặc Giấy xác nhận độc thân (nếu chưa kết hôn). Về chứng minh thu nhập, bạn sẽ cần Hợp đồng lao động, Sao kê lương qua ngân hàng (thường 3-6 tháng gần nhất), Giấy phép kinh doanh (nếu là chủ doanh nghiệp), Hợp đồng cho thuê nhà/đất (nếu có thu nhập từ cho thuê). Ngoài ra, còn có các giấy tờ liên quan đến tài sản thế chấp (chính là chiếc xe bạn định mua).
Hy vọng bài viết này đã cung cấp những thông tin chi tiết và hữu ích giúp khách hàng có cái nhìn toàn diện hơn về việc mua ô tô trả góp, từ đó đưa ra lựa chọn phù hợp nhất với tình hình tài chính và nhu cầu sử dụng xe của mình. Tại Xe Tải Van, chúng tôi luôn cập nhật những kiến thức giá trị về xe cộ để bạn có thể tự tin trên mọi hành trình.
