
Trong thế giới giao thông hiện đại đầy biến động, việc sở hữu một chiếc ô tô không chỉ mang lại tiện ích mà còn tiềm ẩn nhiều rủi ro. Chính vì lẽ đó, bảo hiểm thân vỏ ô tô trở thành một giải pháp tài chính thiết yếu, giúp chủ xe an tâm hơn trên mọi hành trình. Đây là công cụ hữu hiệu để bảo vệ tài sản và giảm thiểu gánh nặng khi những sự cố bất ngờ xảy đến với chiếc xe của bạn.
Bảo Hiểm Thân Vỏ Ô Tô Là Gì Và Vai Trò Quan Trọng Của Nó
Định Nghĩa Và Phạm Vi Bảo Vệ Của Bảo Hiểm Thân Vỏ
Bảo hiểm thân vỏ ô tô, hay còn gọi là bảo hiểm vật chất xe, là một loại hình bảo hiểm tự nguyện nhằm bồi thường cho những thiệt hại vật chất xảy ra với các bộ phận bên ngoài của chiếc xe. Các bộ phận được bảo vệ bao gồm thân xe, vỏ xe, gương chiếu hậu, đèn chiếu sáng, cản trước, cản sau và nhiều chi tiết khác. Khi có va chạm, tai nạn, hoặc các sự cố khác dẫn đến hư hỏng những bộ phận này, chủ xe có thể yêu cầu công ty bảo hiểm hỗ trợ chi phí sửa chữa hoặc thay thế, giúp khôi phục trạng thái ban đầu của phương tiện.
Phạm vi bảo hiểm của bảo hiểm thân vỏ ô tô thường rất rộng, bao gồm nhiều tình huống không mong muốn. Điều này mang lại sự an tâm đáng kể cho người sử dụng xe, đặc biệt trong bối cảnh giao thông ngày càng phức tạp. Từ những vết xước nhỏ do va quệt nhẹ đến những hư hỏng nặng nề hơn sau một vụ tai nạn, bảo hiểm xe hơi này đều có thể phát huy tác dụng, giúp giảm thiểu đáng kể các khoản chi phí phát sinh ngoài ý muốn.
Khác Biệt Giữa Bảo Hiểm Tự Nguyện Và Bắt Buộc
Điều quan trọng cần phân biệt là bảo hiểm thân vỏ ô tô là một sản phẩm bảo hiểm tự nguyện, hoàn toàn khác với bảo hiểm trách nhiệm dân sự bắt buộc đối với chủ xe cơ giới. Bảo hiểm bắt buộc nhằm chi trả cho bên thứ ba khi xe của bạn gây thiệt hại cho họ, trong khi bảo hiểm tự nguyện ô tô này tập trung vào việc bảo vệ chính chiếc xe của bạn. Với thời hạn bảo hiểm phổ biến là 1 năm, chủ xe có toàn quyền quyết định mua hoặc không mua, tùy thuộc vào nhu cầu, điều kiện tài chính và mức độ rủi ro mong muốn giảm thiểu. Mức phí bảo hiểm thân vỏ cũng sẽ được thỏa thuận giữa người mua và công ty bảo hiểm, đảm bảo phù hợp với từng gói sản phẩm cụ thể.
Tại Sao Nên Mua Bảo Hiểm Thân Vỏ Xe Ô Tô Cho Phương Tiện Của Bạn?
Đối Phó Hiệu Quả Với Rủi Ro Giao Thông Bất Ngờ
Tham gia giao thông luôn tiềm ẩn vô vàn rủi ro giao thông khó lường. Dù bạn là tài xế lão luyện hay người mới cầm lái, những tình huống bất ngờ như va chạm, tai nạn, hay thậm chí là bị thiên tai như mưa bão, ngập lụt đều có thể gây thiệt hại nặng nề cho chiếc xe. Số liệu thống kê cho thấy, mỗi năm có hàng trăm nghìn vụ tai nạn giao thông lớn nhỏ, trong đó không ít vụ gây hư hại đáng kể về vật chất cho phương tiện. Việc sở hữu một gói bảo hiểm vật chất xe chính là một lá chắn hiệu quả, giúp bạn đối mặt với những tổn thất này một cách chủ động hơn.
Bảo Vệ Tài Chính Trước Chi Phí Sửa Chữa Lớn
Khi xe gặp sự cố, chi phí sửa chữa và thay thế phụ tùng có thể rất lớn, đặc biệt đối với các dòng xe sang hoặc phụ tùng chuyên biệt. Ví dụ, một vụ va chạm nhẹ có thể cần hàng triệu đồng để sơn sửa lại thân xe, trong khi tình trạng thủy kích do ngập nước có thể tiêu tốn hàng chục triệu, thậm chí hàng trăm triệu đồng để sửa chữa động cơ. Bảo hiểm thân vỏ ô tô sẽ hỗ trợ đáng kể chi phí sửa chữa này, giúp chủ xe không phải chi trả toàn bộ số tiền từ túi của mình. Đây là một hình thức bảo vệ tài chính thông minh, biến những khoản chi lớn thành một khoản phí bảo hiểm định kỳ nhỏ hơn và dễ quản lý hơn.
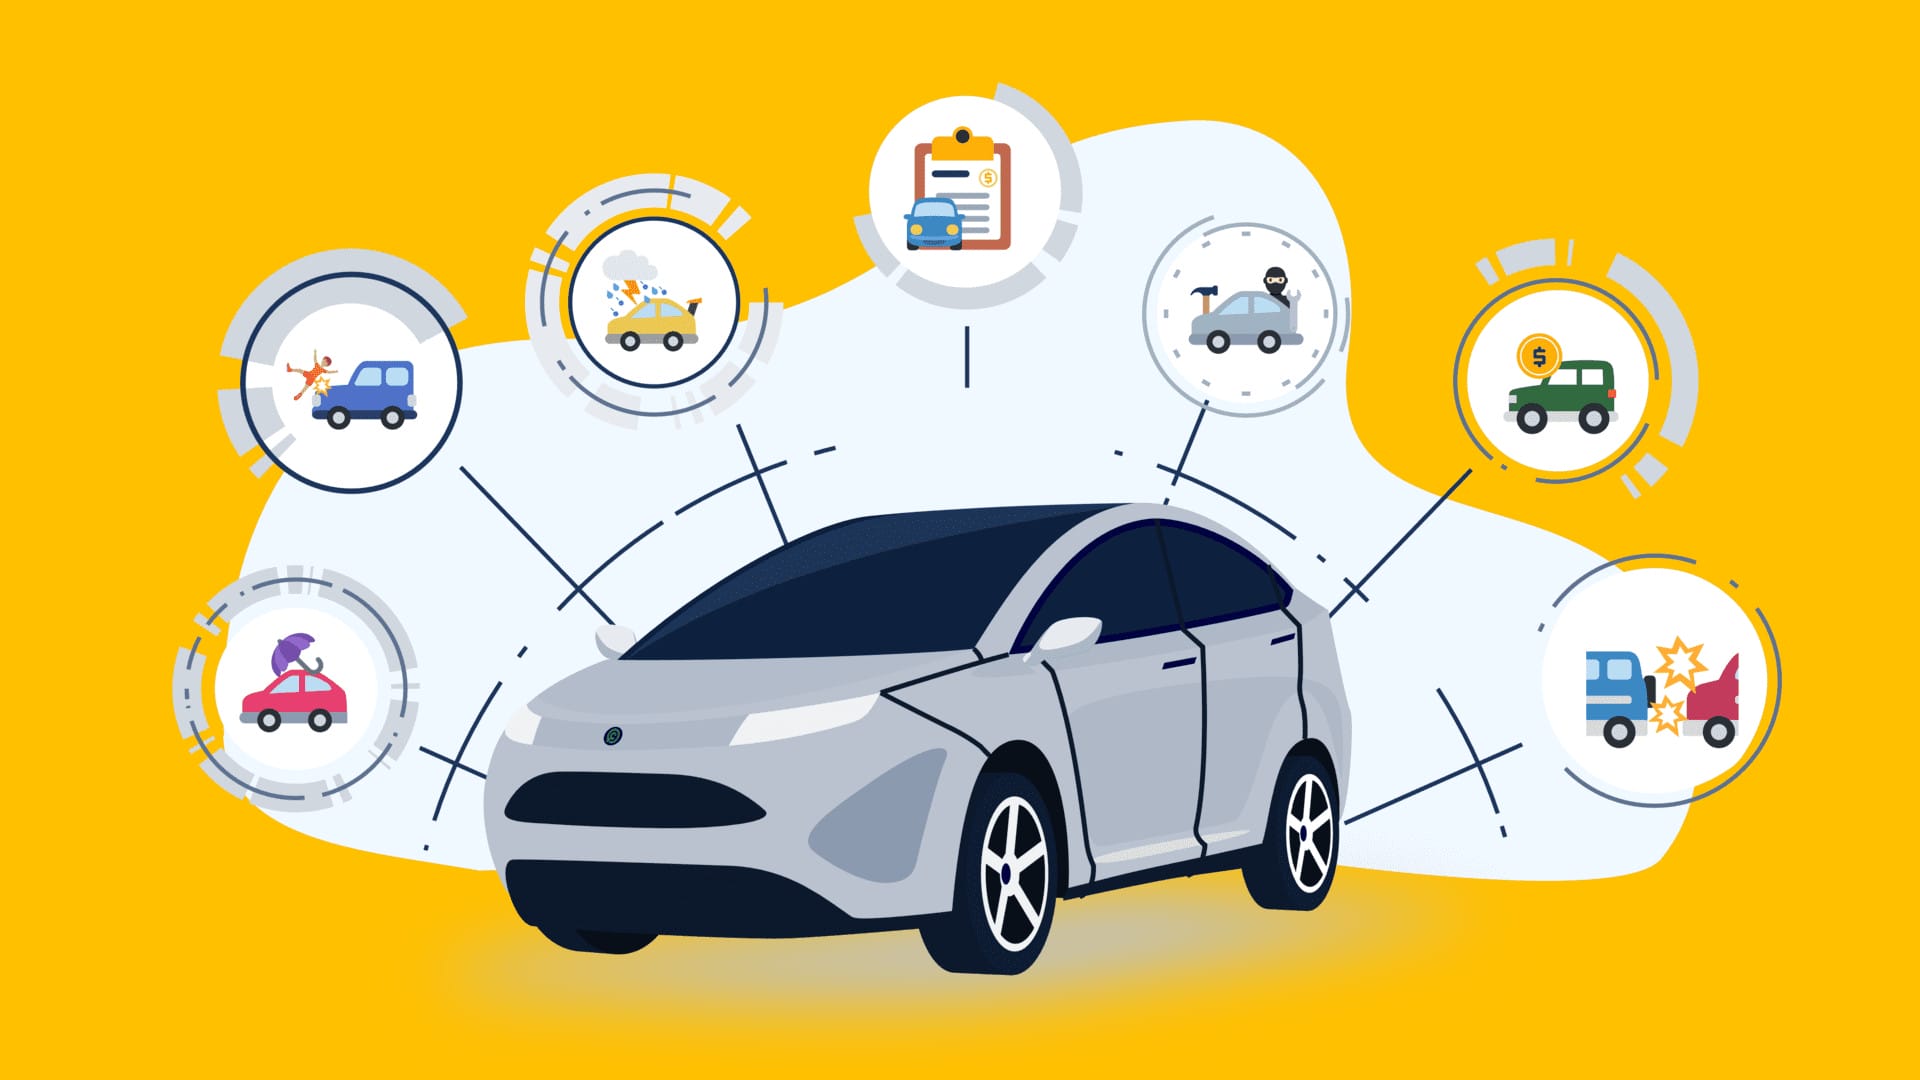 Ô tô bị hư hỏng thân vỏ sau va chạm được bảo hiểm thân vỏ ô tô chi trả
Xem Thêm Bài Viết:
- Thi Sa Hình Là Gì? Hướng Dẫn Chi Tiết Để Đạt Điểm Cao
- Số Điện Thoại Nhà Xe Liên Hưng Bình Thuận: Thông Tin Chi Tiết
- Xe Tải 1,5 Tấn: Lựa Chọn Tối Ưu Cho Vận Tải Đô Thị
- 1 Lít Xăng Bao Nhiêu Tiền? Cập Nhật Giá Xăng Hôm Nay
- Cấu Tạo Trục Cam: Cơ Quan Tim Mạch Của Động Cơ Xe Tải Van
Đối Tượng Nào Đặc Biệt Cần Cân Nhắc Bảo Hiểm Thân Vỏ?
Mặc dù bảo hiểm thân vỏ ô tô phù hợp với mọi chủ xe, nhưng có một số đối tượng nên ưu tiên cân nhắc mua loại hình bảo hiểm này. Người mới lái xe, thiếu kinh nghiệm và dễ mắc các lỗi va chạm cơ bản, sẽ thấy quyền lợi bảo hiểm này vô cùng hữu ích. Ngoài ra, chủ sở hữu những chiếc xe có giá trị cao, chi phí sửa chữa đắt đỏ hoặc những xe thường xuyên di chuyển trong điều kiện đường xá khắc nghiệt, dễ gặp rủi ro giao thông cũng nên đầu tư vào bảo hiểm vật chất xe. Khoản đầu tư nhỏ ban đầu cho phí bảo hiểm thân vỏ có thể giúp tiết kiệm một khoản tiền lớn khi sự cố xảy ra.
Cách Tính Phí Bảo Hiểm Thân Vỏ Ô Tô Chi Tiết Và Các Yếu Tố Ảnh Hưởng
Công Thức Tính Phí Cơ Bản
Mức phí bảo hiểm thân vỏ ô tô là một trong những câu hỏi được quan tâm hàng đầu. Thông thường, mức phí này được xác định dựa trên một công thức khá đơn giản nhưng lại bao gồm nhiều yếu tố phức tạp. Công thức chung như sau:
Phí bảo hiểm thân vỏ = Tỷ lệ phần trăm phí bảo hiểm x Giá trị xuất hóa đơn của xe
Trong đó, “Giá trị xuất hóa đơn” là giá trị thực tế của chiếc xe tại thời điểm mua bảo hiểm, và “Tỷ lệ phần trăm phí bảo hiểm” sẽ thay đổi tùy thuộc vào nhiều yếu tố như loại xe, tuổi đời xe, lịch sử tai nạn, và gói bảo hiểm cụ thể mà bạn lựa chọn.
Các Yếu Tố Xác Định Giá Trị Xe Và Tỷ Lệ Phí Bảo Hiểm
Để xác định “Giá trị xuất hóa đơn” của xe, công ty bảo hiểm xe sẽ áp dụng các quy tắc khác nhau:
- Đối với xe mới 100%: Giá trị xe sẽ được tính theo giá niêm yết chính thức của hãng trên thị trường tại thời điểm mua.
- Đối với xe đã qua sử dụng: Giá trị xe sẽ được tính dựa trên tỷ lệ phần trăm chất lượng còn lại của xe nhân với giá trị xe mới 100% tại thời điểm tham gia bảo hiểm. Tỷ lệ phần trăm chất lượng còn lại này sẽ giảm dần theo thời gian sử dụng, ví dụ:
- Xe dưới 1 năm tuổi: 100%
- Xe từ 1 đến 3 năm tuổi: 85%
- Xe từ 3 đến 6 năm tuổi: 70%
- Xe từ 6 đến 10 năm tuổi: 60% (có sự điều chỉnh so với bài gốc để tăng tính chi tiết)
- Xe trên 10 năm tuổi: 40%
Tỷ lệ phần trăm phí bảo hiểm chung cho bảo hiểm thân vỏ ô tô thường dao động trong khoảng 1,4% đến 2,0% giá trị xe, phụ thuộc vào điều khoản, điều kiện hợp đồng và các điều khoản bổ sung. Ngoài ra, một yếu tố khác ảnh hưởng là mức miễn thường áp dụng. Đối với xe không kinh doanh vận tải, mức miễn thường phổ biến là 500.000 đồng/vụ, trong khi xe kinh doanh vận tải thường có mức 1.000.000 đồng/vụ. Đây là khoản tiền mà chủ xe sẽ tự chi trả trước khi công ty bảo hiểm thanh toán phần còn lại.
 Chi phí bảo hiểm thân vỏ ô tô được tính dựa trên giá trị và thời gian sử dụng xe
Ví Dụ Minh Họa Về Cách Tính Phí Bảo Hiểm Thân Vỏ
Để dễ hình dung hơn về cách tính phí bảo hiểm thân vỏ ô tô, hãy xem xét một ví dụ cụ thể. Giả sử bạn mua một chiếc xe ô tô mới hoàn toàn 100% với giá xuất hóa đơn là 800 triệu đồng. Nếu tỷ lệ phí bảo hiểm được áp dụng là 1,5%, thì giá mua bảo hiểm thân vỏ ô tô của bạn sẽ là:
1,5% x 800.000.000 VNĐ = 12.000.000 VNĐ
Nếu chiếc xe này đã sử dụng được 2 năm, giá trị còn lại được tính là 85% của 800 triệu, tức là 680 triệu đồng. Khi đó, với cùng tỷ lệ 1,5%, phí bảo hiểm thân vỏ sẽ là:
1,5% x 680.000.000 VNĐ = 10.200.000 VNĐ
Việc hiểu rõ cách tính này giúp bạn có thể dự trù được chi phí bảo hiểm và lựa chọn gói sản phẩm phù hợp nhất với ngân sách và nhu cầu của mình.
Quyền Lợi Và Các Hình Thức Bảo Hiểm Thân Vỏ Ô Tô Phổ Biến
Các Quyền Lợi Chính Khi Tham Gia Bảo Hiểm Vật Chất Xe
Khi tham gia bảo hiểm thân vỏ ô tô, chủ xe sẽ nhận được nhiều quyền lợi bảo hiểm thiết thực, giúp giảm bớt gánh nặng tài chính khi xe gặp sự cố. Dựa trên nguyên nhân và mức độ thiệt hại, công ty bảo hiểm sẽ đưa ra mức bồi thường bảo hiểm phù hợp để hỗ trợ khắc phục tổn thất. Các quyền lợi cơ bản mà bạn có thể nhận được bao gồm:
- Bồi thường thiệt hại do tai nạn, va chạm: Hỗ trợ chi phí sửa chữa hoặc thay thế các bộ phận bị hư hỏng do tai nạn bất ngờ, va quẹt trong quá trình tham gia giao thông.
- Thiệt hại do thiên tai: Bồi thường khi xe bị hư hại do các yếu tố khách quan như bão, lũ lụt, ngập nước (thủy kích), sét đánh, động đất.
- Mất cắp bộ phận hoặc toàn bộ xe: Chi trả giá trị thiệt hại khi xe bị mất cắp các linh kiện quan trọng như gương, đèn, hoặc thậm chí là toàn bộ xe (tùy theo điều khoản hợp đồng).
- Hỗ trợ chi phí cứu hộ, kéo xe: Trong trường hợp xe không thể di chuyển sau tai nạn, bảo hiểm vật chất xe có thể chi trả chi phí kéo xe về gara sửa chữa gần nhất.
- Chi phí thuê xe (tùy gói): Một số gói bảo hiểm cao cấp còn hỗ trợ chi phí thuê xe thay thế trong thời gian xe của bạn đang được sửa chữa, đảm bảo không làm gián đoạn công việc hay sinh hoạt cá nhân.
Phân Loại Các Gói Bảo Hiểm Thân Vỏ Xe Đa Dạng
Thị trường bảo hiểm xe hơi hiện nay cung cấp nhiều gói bảo hiểm thân vỏ ô tô từ cơ bản đến nâng cao, đáp ứng nhu cầu đa dạng của khách hàng:
- Gói bảo hiểm cơ bản: Thường tập trung vào các hư hỏng vật chất do va chạm, tai nạn thông thường. Để tăng cường bảo vệ xe, gói này thường được mua kèm với các điều khoản bổ sung như thủy kích, mất cắp, cháy nổ.
- Gói bảo hiểm trộm cắp phụ tùng, linh kiện: Tập trung bồi thường khi các bộ phận xe như gương chiếu hậu, logo, camera lùi… bị mất cắp.
- Gói bảo hiểm thủy kích: Cực kỳ quan trọng ở những khu vực dễ ngập lụt, gói này sẽ hỗ trợ chi phí sửa chữa khi xe bị hư hỏng, chết máy do nước tràn vào động cơ.
- Gói bảo hiểm cháy nổ: Chi trả khi xe bị thiệt hại do hỏa hoạn, dù nguyên nhân xuất phát từ bên trong xe hay từ các yếu tố bên ngoài.
- Gói bảo hiểm toàn bộ (toàn diện): Đây là gói cao cấp nhất, cung cấp sự bảo vệ toàn diện cho chiếc xe, bao gồm hầu hết các trường hợp hư hỏng thân vỏ, máy móc, ngập nước, cháy nổ, tai nạn, và các rủi ro giao thông khác.
Việc lựa chọn gói bảo hiểm phù hợp cần dựa trên tần suất sử dụng xe, môi trường di chuyển, giá trị xe và khả năng tài chính của chủ sở hữu.
Quy Trình Bồi Thường Bảo Hiểm Thân Vỏ Ô Tô: Từ Sự Cố Đến Thanh Toán
Các Bước Quan Trọng Ngay Sau Khi Xe Gặp Sự Cố
Khi xe của bạn không may gặp sự cố và bị thiệt hại vật chất, việc xử lý đúng quy trình sẽ giúp quá trình bồi thường bảo hiểm thân vỏ ô tô diễn ra nhanh chóng và thuận lợi. Ngay lập tức sau khi sự cố xảy ra, chủ xe cần thực hiện các bước sau:
- Đảm bảo an toàn: Di chuyển xe đến vị trí an toàn, bật đèn khẩn cấp và đặt biển cảnh báo để tránh các vụ va chạm tiếp theo.
- Thông báo cho công ty bảo hiểm: Liên hệ ngay với đường dây nóng của công ty bảo hiểm xe mà bạn đã mua bảo hiểm thân vỏ ô tô. Cung cấp thông tin chi tiết về sự cố, vị trí và tình trạng xe. Hầu hết các công ty bảo hiểm đều có đội ngũ hỗ trợ 24/7 để hướng dẫn bạn các bước tiếp theo.
- Giữ nguyên hiện trường (nếu có thể): Nếu vụ việc liên quan đến va chạm với bên thứ ba hoặc có yếu tố pháp lý, hãy giữ nguyên hiện trường chờ cơ quan chức năng hoặc đại diện bảo hiểm đến kiểm tra. Chụp ảnh hiện trường, các hư hỏng của xe từ nhiều góc độ là điều rất cần thiết.
- Lập biên bản (nếu cần): Nếu có liên quan đến bên thứ ba hoặc thiệt hại lớn, cần lập biên bản sự việc và yêu cầu xác nhận từ các bên liên quan.
Hồ Sơ Và Thời Gian Giải Quyết Bồi Thường Bảo Hiểm
Sau khi thông báo sự cố, bạn sẽ cần chuẩn bị hồ sơ yêu cầu bồi thường bảo hiểm thân vỏ ô tô. Hồ sơ này thường bao gồm:
- Giấy yêu cầu bồi thường (theo mẫu của công ty bảo hiểm).
- Giấy tờ tùy thân của chủ xe (CMND/CCCD, giấy phép lái xe).
- Giấy tờ xe (đăng ký xe, đăng kiểm).
- Giấy chứng nhận bảo hiểm thân vỏ ô tô.
- Các giấy tờ liên quan đến vụ tai nạn (biên bản hiện trường, ảnh chụp, kết luận của công an nếu có).
- Hóa đơn, chứng từ sửa chữa (nếu bạn đã tự sửa chữa theo hướng dẫn của bảo hiểm).
Thông thường, thời gian giải quyết bồi thường bảo hiểm thân vỏ sẽ phụ thuộc vào mức độ phức tạp của vụ việc và sự đầy đủ của hồ sơ. Đối với các hư hỏng nhỏ, quá trình có thể chỉ mất vài ngày. Tuy nhiên, đối với các trường hợp phức tạp hơn hoặc thiệt hại lớn, có thể mất vài tuần. Việc hợp tác chặt chẽ với công ty bảo hiểm và cung cấp đầy đủ thông tin sẽ giúp đẩy nhanh quá trình này, đảm bảo bạn nhận được quyền lợi bảo hiểm một cách kịp thời.
 Xe ô tô bị thủy kích được bảo hiểm vật chất xe hỗ trợ chi phí
Những Trường Hợp Bảo Hiểm Thân Vỏ Ô Tô Không Chi Trả Bồi Thường Cần Lưu Ý
Các Điều Khoản Loại Trừ Phổ Biến Trong Hợp Đồng
Mặc dù bảo hiểm thân vỏ ô tô mang lại sự bảo vệ toàn diện, nhưng không phải mọi trường hợp hư hỏng đều được chi trả. Các công ty bảo hiểm luôn có những điều khoản loại trừ cụ thể trong hợp đồng để tránh trục lợi hoặc các tình huống không thuộc phạm vi bảo hiểm. Việc nắm rõ những điều khoản này là cực kỳ quan trọng để tránh những bất ngờ không mong muốn. Một số trường hợp phổ biến mà bảo hiểm vật chất xe có thể từ chối bồi thường bảo hiểm bao gồm:
- Lỗi cố ý của chủ xe hoặc người lái: Nếu thiệt hại xảy ra do hành vi cố ý gây hư hại của chủ xe hoặc người được phép điều khiển xe.
- Vi phạm pháp luật nghiêm trọng: Ví dụ, lái xe khi có nồng độ cồn vượt quá quy định, không có giấy phép lái xe hợp lệ, hoặc tham gia vào các hoạt động đua xe trái phép.
- Hao mòn tự nhiên, hư hỏng cơ khí: Các hư hỏng do hao mòn thông thường của xe, hỏng hóc cơ khí hoặc điện tử không do tai nạn gây ra thường không được bảo hiểm.
- Thiệt hại do chiến tranh, khủng bố: Các sự kiện nằm ngoài tầm kiểm soát của công ty bảo hiểm thường được loại trừ.
- Không thông báo kịp thời: Nếu chủ xe không thông báo sự cố cho công ty bảo hiểm trong thời gian quy định hoặc tự ý sửa chữa trước khi có sự đồng ý của bảo hiểm.
- Vận chuyển hàng hóa trái phép: Thiệt hại xảy ra khi xe đang được sử dụng để vận chuyển hàng hóa cấm hoặc vượt quá tải trọng cho phép.
Tầm Quan Trọng Của Việc Đọc Kỹ Hợp Đồng Bảo Hiểm
Để tránh những tranh chấp hoặc hiểu lầm không đáng có, việc đọc kỹ và hiểu rõ mọi điều khoản trong hợp đồng bảo hiểm thân vỏ ô tô là điều bắt buộc. Hợp đồng là văn bản pháp lý ràng buộc giữa bạn và công ty bảo hiểm, quy định rõ ràng về quyền lợi bảo hiểm, nghĩa vụ của hai bên, các trường hợp được và không được bồi thường bảo hiểm, cũng như mức miễn thường áp dụng.
Nếu có bất kỳ điều khoản nào không rõ ràng, đừng ngần ngại hỏi nhân viên tư vấn của công ty bảo hiểm xe. Việc chủ động tìm hiểu thông tin sẽ giúp bạn đưa ra quyết định mua hàng sáng suốt, lựa chọn gói bảo hiểm phù hợp nhất với nhu cầu cá nhân và hiểu rõ giới hạn bảo vệ xe của mình. Điều này cũng giúp bạn tự tin hơn khi yêu cầu bồi thường bảo hiểm và đảm bảo lá chắn tài chính của mình luôn vững chắc.
Lựa Chọn Đơn Vị Cung Cấp Bảo Hiểm Thân Vỏ Uy Tín Và Tối Ưu Chi Phí
Tiêu Chí Để Chọn Một Công Ty Bảo Hiểm Xe Hơi Đáng Tin Cậy
Việc lựa chọn công ty bảo hiểm xe uy tín là yếu tố then chốt để đảm bảo quyền lợi bảo hiểm của bạn được thực hiện đầy đủ khi có sự cố. Thị trường hiện nay có rất nhiều đơn vị cung cấp bảo hiểm thân vỏ ô tô, do đó, bạn cần cân nhắc các tiêu chí sau:
- Uy tín và kinh nghiệm: Chọn những công ty bảo hiểm có lịch sử hoạt động lâu năm, được nhiều khách hàng tin tưởng và có tiềm lực tài chính vững mạnh.
- Chất lượng dịch vụ khách hàng: Một công ty bảo hiểm tốt sẽ có đội ngũ tư vấn chuyên nghiệp, sẵn sàng hỗ trợ 24/7 và quy trình giải quyết bồi thường bảo hiểm minh bạch, nhanh chóng.
- Phạm vi bảo hiểm và điều khoản: Đảm bảo gói bảo hiểm vật chất xe cung cấp phạm vi bảo vệ phù hợp với nhu cầu của bạn và các điều khoản rõ ràng, dễ hiểu.
- Mức phí cạnh tranh: So sánh phí bảo hiểm thân vỏ giữa các công ty bảo hiểm khác nhau để tìm được mức giá hợp lý nhưng vẫn đảm bảo quyền lợi bảo hiểm cần thiết.
- Mạng lưới gara liên kết: Một công ty bảo hiểm với mạng lưới gara sửa chữa rộng khắp sẽ giúp bạn tiện lợi hơn trong việc khắc phục thiệt hại xe khi cần.
Miễn Thường Trong Bảo Hiểm Thân Vỏ Và Cách Tối Ưu Chi Phí
Miễn thường là một khái niệm quan trọng trong bảo hiểm thân vỏ ô tô, thể hiện mức chi phí mà chủ xe sẽ chia sẻ với công ty bảo hiểm khi xảy ra thiệt hại. Có hai loại miễn thường chính:
- Miễn thường có khấu trừ: Nếu chi phí sửa chữa thiệt hại dưới mức miễn thường, chủ xe sẽ tự chi trả. Nếu thiệt hại lớn hơn mức miễn thường, chủ xe chi trả theo mức miễn thường đã thỏa thuận, phần còn lại do công ty bảo hiểm thanh toán. Ví dụ, nếu mức miễn thường là 500.000 VNĐ và thiệt hại là 2.000.000 VNĐ, bạn sẽ chi 500.000 VNĐ và bảo hiểm chi 1.500.000 VNĐ.
- Miễn thường không khấu trừ: Nếu thiệt hại dưới mức miễn thường, bạn tự chi trả. Nếu thiệt hại trên mức miễn thường, công ty bảo hiểm sẽ chi trả toàn bộ.
Việc lựa chọn mức miễn thường có thể ảnh hưởng đến phí bảo hiểm thân vỏ. Mức miễn thường càng cao thì phí bảo hiểm ban đầu càng thấp và ngược lại. Để tối ưu chi phí bảo hiểm, bạn nên cân nhắc khả năng tài chính của mình và tần suất xảy ra rủi ro. Nếu bạn là người lái xe cẩn thận và ít gặp sự cố nhỏ, việc chọn mức miễn thường cao hơn có thể giúp tiết kiệm phí bảo hiểm hàng năm.
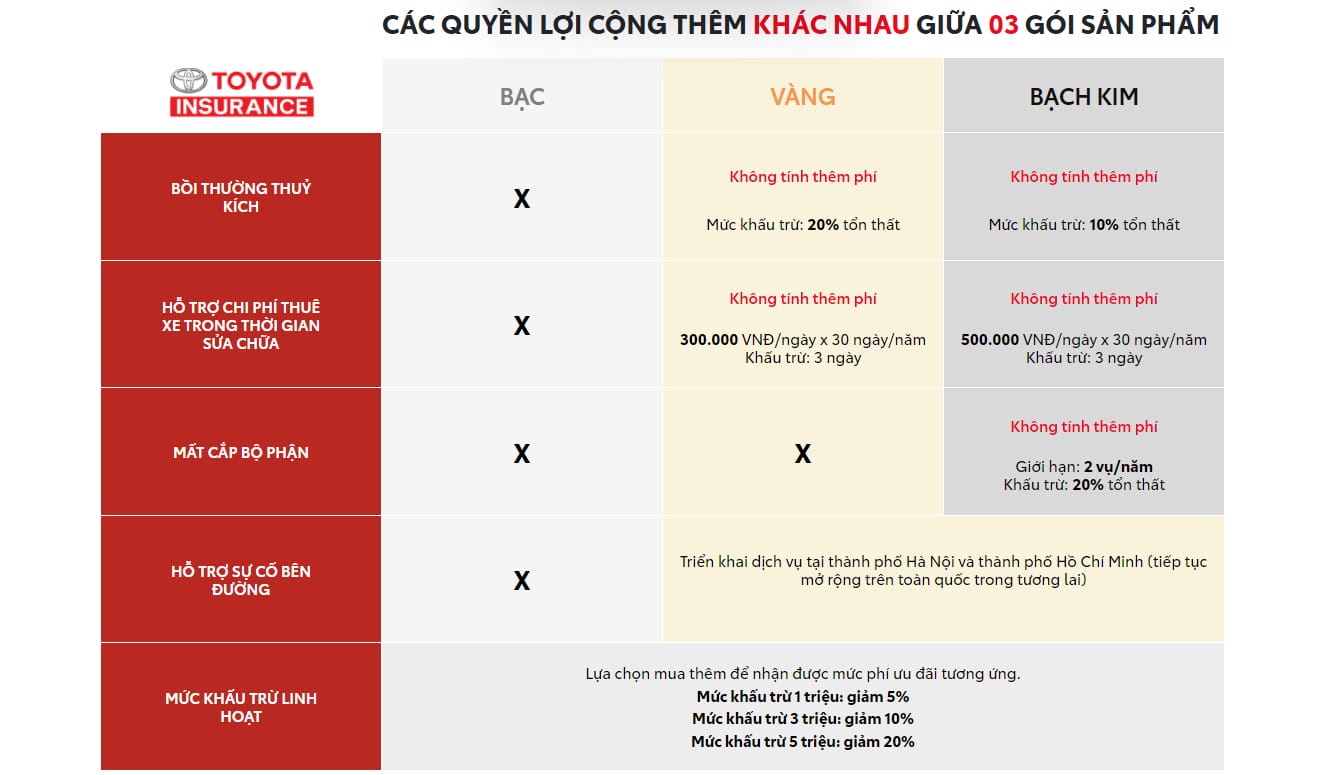 Lựa chọn công ty bảo hiểm thân vỏ ô tô uy tín mang lại nhiều quyền lợi
Thời gian hiệu lực của bảo hiểm thân vỏ ô tô thường là 1 năm hoặc lâu hơn tùy thuộc vào thỏa thuận giữa người mua và công ty bảo hiểm. Với những lợi ích to lớn mà bảo hiểm vật chất xe mang lại, việc sở hữu một gói bảo hiểm thân vỏ ô tô là một quyết định đầu tư thông minh, giúp giảm thiểu gánh nặng tài chính và mang lại sự an tâm tuyệt đối cho chủ xe. Hãy tham khảo kỹ phí bảo hiểm thân vỏ từ các hãng uy tín để lựa chọn được gói bảo hiểm xe hơi phù hợp nhất với điều kiện và nhu cầu của bạn tại Xe Tải Van.
Câu Hỏi Thường Gặp Về Bảo Hiểm Thân Vỏ Ô Tô (FAQs)
1. Bảo hiểm thân vỏ ô tô có bắt buộc không?
Không, bảo hiểm thân vỏ ô tô là loại hình bảo hiểm tự nguyện, không bắt buộc như bảo hiểm trách nhiệm dân sự. Chủ xe có quyền lựa chọn mua hoặc không mua tùy theo nhu cầu và điều kiện tài chính.
2. Bảo hiểm thân vỏ có bồi thường khi xe bị thủy kích không?
Có, hầu hết các gói bảo hiểm thân vỏ ô tô đều có điều khoản bổ sung hoặc gói riêng về thủy kích, chi trả chi phí sửa chữa khi xe bị hư hỏng do ngập nước hoặc chết máy. Tuy nhiên, bạn cần kiểm tra kỹ điều khoản trong hợp đồng của mình.
3. Làm thế nào để tính phí bảo hiểm thân vỏ ô tô?
Phí bảo hiểm thân vỏ ô tô được tính dựa trên công thức: Tỷ lệ phần trăm phí bảo hiểm x Giá trị xuất hóa đơn của xe. Tỷ lệ phần trăm và giá trị xe (tùy thuộc vào xe mới hay cũ) sẽ khác nhau tùy theo công ty bảo hiểm và gói bạn chọn.
4. Có nên mua bảo hiểm thân vỏ cho xe cũ không?
Hoàn toàn nên. Dù là xe mới hay xe cũ, bảo hiểm thân vỏ ô tô đều giúp bảo vệ tài chính của bạn trước chi phí sửa chữa lớn khi xe gặp sự cố. Đặc biệt, xe cũ có thể dễ gặp hỏng hóc hoặc va chạm hơn, nên việc có bảo hiểm vật chất xe là rất hữu ích.
5. Những trường hợp nào bảo hiểm thân vỏ không chi trả?
Bảo hiểm thân vỏ ô tô thường không chi trả cho các trường hợp như thiệt hại do lỗi cố ý của chủ xe, lái xe vi phạm pháp luật nghiêm trọng (ví dụ: say rượu, không bằng lái), hao mòn tự nhiên, hoặc các sự kiện nằm ngoài phạm vi bảo hiểm như chiến tranh. Luôn đọc kỹ điều khoản loại trừ trong hợp đồng.
6. Khi xe gặp sự cố, tôi phải làm gì để được bồi thường bảo hiểm thân vỏ?
Bạn cần thông báo ngay cho công ty bảo hiểm xe của mình trong thời gian sớm nhất, giữ nguyên hiện trường (nếu an toàn), chụp ảnh thiệt hại và làm theo hướng dẫn của nhân viên bảo hiểm để hoàn tất hồ sơ yêu cầu bồi thường bảo hiểm.
7. Mức miễn thường trong bảo hiểm thân vỏ ô tô là gì?
Miễn thường là khoản tiền mà chủ xe sẽ tự chi trả trong mỗi vụ tổn thất được bảo hiểm. Có hai loại là miễn thường có khấu trừ và miễn thường không khấu trừ, ảnh hưởng đến phí bảo hiểm thân vỏ ban đầu.
8. Làm sao để chọn được công ty bảo hiểm thân vỏ ô tô uy tín?
Bạn nên chọn công ty bảo hiểm có uy tín, kinh nghiệm, dịch vụ khách hàng tốt, quy trình giải quyết bồi thường bảo hiểm minh bạch, mạng lưới gara liên kết rộng và mức phí cạnh tranh, đồng thời đảm bảo quyền lợi bảo hiểm phù hợp với nhu cầu.
