
Trong bối cảnh giao thông ngày càng phức tạp, việc sở hữu một chiếc ô tô không chỉ mang lại sự tiện lợi mà còn đi kèm với những rủi ro tiềm ẩn. Để an tâm hơn trên mỗi hành trình, việc tìm hiểu về bảo hiểm thân vỏ xe ô tô là vô cùng cần thiết. Đây là giải pháp tài chính hiệu quả giúp bảo vệ “xế cưng” của bạn khỏi những tổn thất bất ngờ, đồng thời giảm bớt gánh nặng chi phí sửa chữa.
Bảo Hiểm Thân Vỏ Xe Ô Tô Là Gì?
Bảo hiểm thân vỏ xe ô tô, hay còn gọi là bảo hiểm vật chất xe, là một loại hình bảo hiểm tự nguyện nhằm bảo vệ các bộ phận bên ngoài của xe ô tô như thân xe, vỏ xe, gương, đèn, và các phụ tùng khác khỏi những thiệt hại vật chất. Khi có sự cố xảy ra thuộc phạm vi bảo hiểm, công ty bảo hiểm sẽ hỗ trợ chủ xe bồi thường các chi phí sửa chữa hoặc thay thế, giúp phương tiện nhanh chóng trở lại trạng thái hoạt động bình thường.
Khác với bảo hiểm trách nhiệm dân sự bắt buộc mà mọi chủ xe đều phải mua, bảo hiểm thân vỏ ô tô là sản phẩm mang tính tự nguyện, cho phép chủ xe linh hoạt lựa chọn tham gia tùy theo nhu cầu và khả năng tài chính của mình. Hầu hết các hợp đồng bảo hiểm thân vỏ đều có thời hạn 1 năm, với mức phí được thỏa thuận giữa người mua và công ty bảo hiểm, dựa trên nhiều yếu tố khác nhau về chiếc xe và gói quyền lợi.
Lý Do Nên Mua Bảo Hiểm Thân Vỏ Cho “Xế Cưng” Của Bạn
Trong quá trình sử dụng và tham gia giao thông, chiếc xe ô tô của bạn luôn phải đối mặt với vô vàn rủi ro khó lường. Từ những va chạm nhỏ trên đường đến các sự cố nghiêm trọng hơn, đều có thể gây ra những thiệt hại đáng kể về vật chất. Việc trang bị bảo hiểm thân vỏ xe ô tô chính là một khoản đầu tư thông minh để bảo vệ tài sản và mang lại sự an tâm tuyệt đối cho chủ xe.
Bảo vệ tài chính trước rủi ro tai nạn
Thực tế cho thấy, chi phí sửa chữa và thay thế các bộ phận của xe ô tô khi xảy ra tai nạn hoặc hư hỏng là không hề nhỏ, đặc biệt với những dòng xe có giá trị cao hoặc phụ tùng hiếm. Một vụ va chạm dù nhỏ cũng có thể tiêu tốn hàng triệu đồng để khắc phục hư hại. Bảo hiểm thân vỏ xe ô tô đóng vai trò như một tấm lá chắn tài chính, giúp chủ xe giảm thiểu tối đa gánh nặng chi phí này. Thay vì phải tự chi trả toàn bộ, bạn sẽ nhận được sự hỗ trợ đáng kể từ công ty bảo hiểm, giúp tiết kiệm hàng chục triệu đồng trong trường hợp xấu nhất.
An tâm hơn khi di chuyển trên mọi nẻo đường
Với bảo hiểm thân vỏ ô tô, bạn sẽ cảm thấy tự tin và an tâm hơn khi điều khiển xe, dù là trên những tuyến đường đông đúc hay trong các điều kiện thời tiết khắc nghiệt. Sản phẩm này đặc biệt phù hợp với những người lái mới, chưa có nhiều kinh nghiệm xử lý tình huống, dễ mắc phải các lỗi cơ bản dẫn đến va quẹt, hay những chủ xe sở hữu phương tiện giá trị lớn, muốn bảo vệ tài sản của mình một cách toàn diện.
Hỗ trợ khắc phục thiệt hại do thiên tai, cháy nổ
Ngoài các tai nạn giao thông, xe ô tô còn có thể bị hư hại do những nguyên nhân khách quan như thiên tai (bão lụt, ngập úng, sạt lở), cháy nổ hoặc thậm chí là mất cắp, bị người khác cố ý gây hư hỏng. Trong những tình huống bất ngờ này, bảo hiểm thân vỏ xe ô tô sẽ chi trả chi phí sửa chữa khi xe bị thủy kích do ngập nước, bồi thường thiệt hại do cháy nổ, hoặc hỗ trợ một phần tài chính nếu xe bị mất cắp các phụ tùng quan trọng.
Xem Thêm Bài Viết:
- Mức Phạt Nặng Khi Mắc **Lỗi Đi Vào Đường Cấm Giờ**
- Ghế Ngồi Xe Ô Tô Cho Bé: Lựa Chọn Tối Ưu Bảo Vệ Con Yêu Trên Mọi Chuyến Đi
- Hướng Dẫn Đổi Giấy Phép Lái Xe Tại Đà Nẵng Mới Nhất
- Đánh giá chi tiết xe tải Suzuki 500kg: Lựa chọn tối ưu cho kinh doanh
- Săm Xe Là Gì? Kiến Thức Chi Tiết Về Cấu Tạo Và Công Dụng
Cách Tính Phí Bảo Hiểm Thân Vỏ Xe Ô Tô Chi Tiết
Mức phí của bảo hiểm thân vỏ xe ô tô là một trong những yếu tố được quan tâm hàng đầu. Việc hiểu rõ cách tính phí giúp chủ xe có cái nhìn tổng quan và lựa chọn gói bảo hiểm phù hợp nhất với ngân sách của mình.
Yếu tố ảnh hưởng đến mức phí bảo hiểm
Mức phí bảo hiểm thân vỏ ô tô không cố định mà phụ thuộc vào nhiều yếu tố khác nhau:
- Giá trị xe: Đây là yếu tố quan trọng nhất. Xe có giá trị càng cao thì phí bảo hiểm càng lớn.
- Loại xe và mục đích sử dụng: Xe con, xe tải, xe khách hay xe dịch vụ (kinh doanh vận tải) sẽ có mức phí khác nhau. Xe kinh doanh thường có rủi ro cao hơn nên phí bảo hiểm cũng cao hơn.
- Độ tuổi của xe: Xe mới thường có phí bảo hiểm cao hơn xe cũ do giá trị thay thế phụ tùng cao hơn. Tuy nhiên, tỷ lệ khấu hao của xe cũ cũng ảnh hưởng đến việc định giá bồi thường.
- Lịch sử tai nạn: Chủ xe có lịch sử tai nạn nhiều sẽ phải chịu mức phí cao hơn.
- Phạm vi bảo hiểm và các điều khoản bổ sung: Gói bảo hiểm càng toàn diện với nhiều quyền lợi mở rộng (như bảo hiểm thủy kích, mất cắp bộ phận, cứu hộ miễn phí) thì mức phí càng tăng.
- Mức miễn thường: Mức miễn thường (chi phí chủ xe tự chi trả) càng cao thì phí bảo hiểm càng thấp và ngược lại.
Công thức và ví dụ minh họa
Công thức cơ bản để tính phí bảo hiểm thân vỏ ô tô thường được áp dụng là:
Phí bảo hiểm thân vỏ = Tỷ lệ phí bảo hiểm (%) x Giá trị xuất hóa đơn (hoặc giá trị thị trường của xe)
Trong đó, “tỷ lệ phí bảo hiểm” thường dao động từ 1,4% đến 2,0% tùy thuộc vào từng công ty và điều khoản hợp đồng. “Giá trị xuất hóa đơn” được áp dụng cho xe mới. Đối với xe đã qua sử dụng, giá trị xe được tính dựa trên tỷ lệ phần trăm chất lượng còn lại, cụ thể:
- Xe dưới 1 năm tuổi: Tỷ lệ 100% giá trị xe mới.
- Xe từ 1 – 3 năm tuổi: Tỷ lệ 85% giá trị xe mới.
- Xe từ 3 – 6 năm tuổi: Tỷ lệ 70% giá trị xe mới.
- Xe từ 6 – 10 năm tuổi: Tỷ lệ 60% giá trị xe mới.
- Xe trên 10 năm tuổi: Tỷ lệ 40% giá trị xe mới.
Ví dụ: Một chiếc ô tô mới 100% có giá trị xuất hóa đơn là 600 triệu đồng. Nếu tỷ lệ phí bảo hiểm là 1,5%, thì phí bảo hiểm thân vỏ xe ô tô sẽ là:
1,5% x 600.000.000 VNĐ = 9.000.000 VNĐ.
Đối với xe đã qua sử dụng, ví dụ một chiếc xe 4 năm tuổi, giá trị xe mới là 600 triệu đồng. Giá trị còn lại của xe là 600 triệu x 70% = 420 triệu đồng. Phí bảo hiểm sẽ là 1,5% x 420 triệu = 6.300.000 VNĐ.
Mức khấu trừ cũng là một yếu tố cần lưu ý. Thông thường, xe không kinh doanh vận tải có mức miễn thường từ 500.000 VNĐ/vụ, còn xe kinh doanh vận tải là 1.000.000 VNĐ/vụ.
 Mức phí bảo hiểm vật chất xe hơi phụ thuộc vào giá trị và thời gian sử dụng xe
Những Điều Cần Lưu Ý Khi Tham Gia Bảo Hiểm Thân Vỏ
Để đảm bảo quyền lợi tối đa và tránh những rắc rối không đáng có, chủ xe cần nắm rõ các thông tin quan trọng khi tham gia bảo hiểm thân vỏ xe ô tô.
Quyền lợi bảo hiểm và phạm vi bồi thường
Các quyền lợi khi mua bảo hiểm thân vỏ xe ô tô rất đa dạng và thường được liệt kê chi tiết trong hợp đồng. Nhìn chung, bạn sẽ được hỗ trợ chi phí cho các trường hợp như:
- Tai nạn bất ngờ: Bao gồm va chạm, lật đổ, chìm, rơi, vật thể bên ngoài tác động vào xe.
- Thiệt hại do thiên tai: Lũ lụt, mưa đá, sét đánh, động đất. Đặc biệt, nhiều gói bảo hiểm có quyền lợi riêng cho trường hợp xe bị thủy kích (ngập nước dẫn đến hư hỏng động cơ).
- Cháy nổ: Thiệt hại do xe bị cháy hoặc nổ.
- Mất cắp: Bao gồm mất cắp toàn bộ xe hoặc mất cắp các bộ phận, phụ tùng xe.
- Các chi phí liên quan: Một số gói bảo hiểm cao cấp còn hỗ trợ chi phí cẩu kéo xe đến gara sửa chữa, chi phí giám định tổn thất, hoặc thậm chí là chi phí thuê xe tạm thời trong thời gian chờ sửa chữa.
Việc hiểu rõ phạm vi bảo hiểm là cực kỳ quan trọng để bạn biết mình được bồi thường trong trường hợp nào và không được bồi thường trong trường hợp nào.
Các loại hình bảo hiểm vật chất xe phổ biến
Thị trường bảo hiểm hiện nay cung cấp nhiều gói bảo hiểm thân vỏ xe ô tô từ cơ bản đến nâng cao, cho phép khách hàng lựa chọn phù hợp với nhu cầu sử dụng và khả năng tài chính.
- Gói bảo hiểm cơ bản: Thường tập trung vào các thiệt hại do va chạm, hư hỏng bên ngoài thân vỏ xe. Gói này có thể được mua kèm với các quyền lợi bổ sung như bảo hiểm cháy nổ, mất cắp, thủy kích.
- Bảo hiểm thủy kích: Đây là quyền lợi đặc biệt quan trọng ở Việt Nam, nơi xe dễ bị ngập nước trong mùa mưa bão. Gói này sẽ chi trả chi phí sửa chữa động cơ và các bộ phận liên quan khi xe bị chết máy do ngập nước.
- Bảo hiểm mất cắp bộ phận: Hỗ trợ bồi thường khi các linh kiện, phụ tùng của xe (như gương chiếu hậu, đèn pha, camera lùi, lốp xe) bị mất cắp.
- Bảo hiểm cháy nổ: Chi trả thiệt hại khi xe bị cháy do các nguyên nhân từ bên trong hoặc bên ngoài.
- Bảo hiểm toàn diện: Đây là gói cao cấp nhất, bao gồm hầu hết các quyền lợi từ hư hỏng thân vỏ, máy móc, ngập nước, cháy nổ, tai nạn, mang lại sự bảo vệ tối ưu.
Miễn thường bảo hiểm: Hiểu rõ để tối ưu quyền lợi
Miễn thường là khoản chi phí mà chủ xe phải tự chi trả khi có sự cố xảy ra, trước khi công ty bảo hiểm thực hiện bồi thường. Có hai loại miễn thường chính:
- Miễn thường có khấu trừ: Nếu chi phí thiệt hại dưới mức miễn thường, chủ xe sẽ tự thanh toán. Nếu chi phí thiệt hại lớn hơn mức miễn thường, công ty bảo hiểm sẽ chi trả phần vượt quá mức miễn thường, và chủ xe chi trả đúng mức miễn thường đã thỏa thuận. Ví dụ, mức miễn thường 1 triệu, thiệt hại 5 triệu, công ty bồi thường 4 triệu, bạn chi 1 triệu.
- Miễn thường không khấu trừ: Nếu thiệt hại dưới mức miễn thường, chủ xe tự chịu. Nếu thiệt hại vượt quá mức miễn thường, công ty bảo hiểm sẽ chi trả toàn bộ chi phí sửa chữa.
Việc lựa chọn mức miễn thường phù hợp có thể giúp bạn tối ưu hóa mức phí bảo hiểm ban đầu. Mức miễn thường càng cao, phí bảo hiểm càng thấp và ngược lại.
Bí Quyết Chọn Gói Bảo Hiểm Thân Vỏ Xe Ô Tô Uy Tín
Việc lựa chọn một gói bảo hiểm thân vỏ xe ô tô phù hợp từ một công ty uy tín là yếu tố then chốt để đảm bảo quyền lợi của bạn được bảo vệ một cách tốt nhất. Thị trường bảo hiểm hiện nay có rất nhiều lựa chọn, do đó, hãy cân nhắc kỹ lưỡng trước khi đưa ra quyết định.
Đầu tiên, hãy tìm hiểu kỹ về các công ty bảo hiểm có tiếng trên thị trường. Những công ty này thường có lịch sử hoạt động lâu năm, tiềm lực tài chính vững mạnh và đội ngũ chuyên gia giàu kinh nghiệm. Bạn có thể tham khảo ý kiến từ bạn bè, người thân hoặc đọc các đánh giá, nhận xét trên các diễn đàn ô tô để có cái nhìn khách quan.
Thứ hai, so sánh các gói sản phẩm của nhiều nhà cung cấp khác nhau. Đừng vội vàng chọn gói có phí thấp nhất mà hãy xem xét kỹ về phạm vi bảo hiểm, các điều khoản loại trừ, mức miễn thường và các quyền lợi bổ sung. Một gói bảo hiểm đắt hơn một chút nhưng có phạm vi bảo vệ rộng hơn, thủ tục bồi thường minh bạch sẽ mang lại sự an tâm lớn hơn về lâu dài. Hãy chắc chắn rằng gói bảo hiểm bạn chọn phù hợp với loại xe, mục đích sử dụng và điều kiện vận hành xe của mình.
Thứ ba, đọc kỹ hợp đồng bảo hiểm trước khi ký kết. Đảm bảo bạn hiểu rõ tất cả các điều khoản, đặc biệt là những quy định về việc yêu cầu bồi thường, thời hạn giải quyết và các trường hợp bị từ chối bảo hiểm. Nếu có bất kỳ điều khoản nào không rõ ràng, đừng ngần ngại hỏi nhân viên tư vấn để được giải đáp cụ thể. Điều này giúp tránh những tranh chấp hoặc hiểu lầm không đáng có sau này.
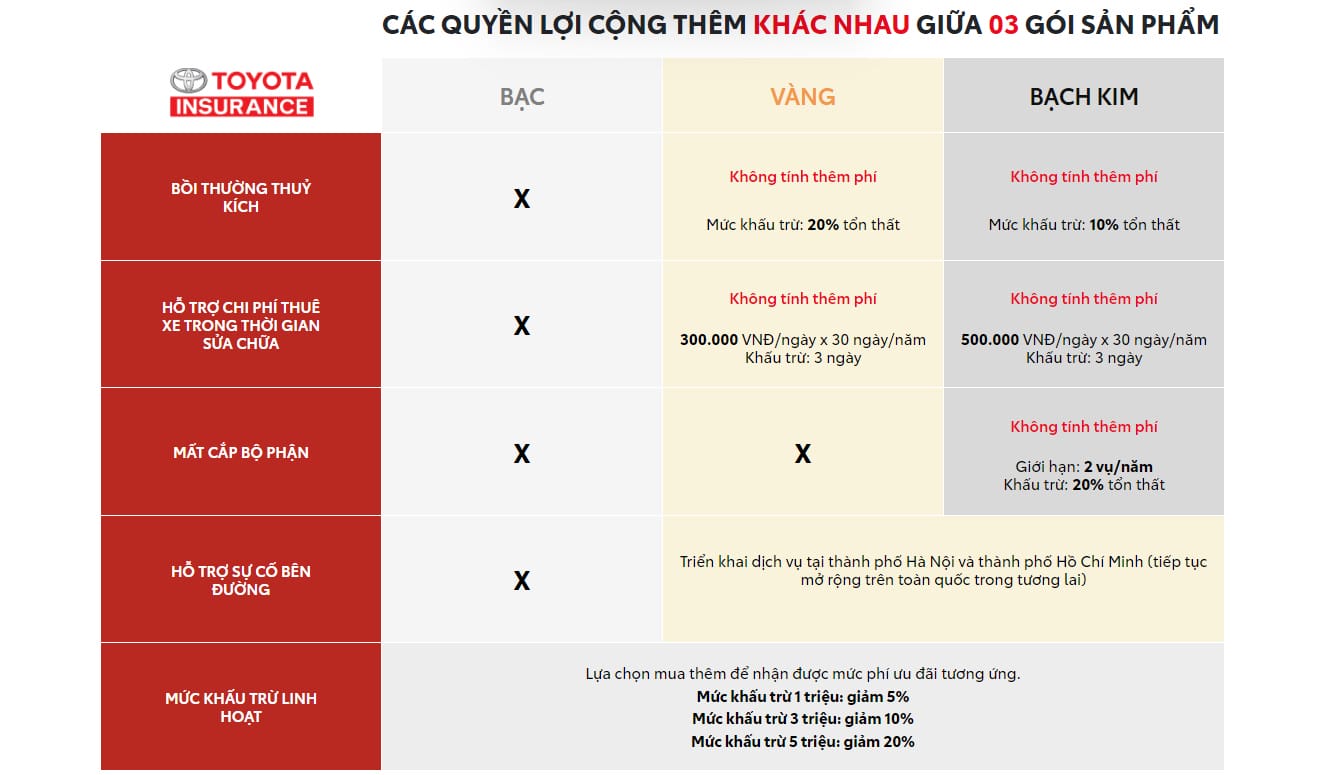 Lựa chọn gói bảo hiểm vật chất xe từ các nhà cung cấp uy tín để đảm bảo quyền lợi
Cuối cùng, hãy quan tâm đến chất lượng dịch vụ khách hàng và quy trình giải quyết bồi thường của công ty bảo hiểm. Một công ty có dịch vụ chăm sóc khách hàng tốt, quy trình bồi thường nhanh chóng, minh bạch sẽ giúp bạn tiết kiệm thời gian và công sức khi không may gặp sự cố. Việc được hỗ trợ tư vấn 24/7, có mạng lưới garage liên kết rộng khắp cũng là những điểm cộng lớn.
Với những lợi ích vượt trội mà bảo hiểm thân vỏ xe ô tô mang lại, đây thực sự là một khoản đầu tư đáng giá để bảo vệ tài sản và giảm thiểu rủi ro tài chính cho chủ sở hữu xe. Việc lựa chọn một gói bảo hiểm phù hợp không chỉ giúp bạn an tâm trên mọi nẻo đường mà còn là sự đảm bảo cho chiếc xe của bạn. Tại Xe Tải Van, chúng tôi luôn khuyến khích các chủ xe tìm hiểu kỹ lưỡng và trang bị cho mình gói bảo hiểm vật chất xe tốt nhất, phù hợp với nhu cầu và điều kiện kinh tế cá nhân.
Các Câu Hỏi Thường Gặp Về Bảo Hiểm Thân Vỏ Xe Ô Tô (FAQs)
1. Bảo hiểm thân vỏ xe ô tô có bắt buộc không?
Không, bảo hiểm thân vỏ xe ô tô là loại hình bảo hiểm tự nguyện. Chủ xe có thể lựa chọn mua hoặc không, tùy thuộc vào nhu cầu và khả năng tài chính cá nhân.
2. Tôi nên mua bảo hiểm thân vỏ khi nào?
Bạn nên cân nhắc mua bảo hiểm thân vỏ xe ô tô ngay khi sở hữu xe, đặc biệt là xe mới, xe có giá trị cao, hoặc nếu bạn là người lái mới ít kinh nghiệm. Việc này giúp bảo vệ tài chính của bạn trước các rủi ro hư hỏng bất ngờ.
3. Mức phí bảo hiểm thân vỏ thường là bao nhiêu phần trăm giá trị xe?
Mức phí bảo hiểm thân vỏ ô tô thường dao động từ 1,4% đến 2,0% giá trị xuất hóa đơn (đối với xe mới) hoặc giá trị thị trường của xe (đối với xe đã qua sử dụng), tùy thuộc vào công ty bảo hiểm và các điều khoản cụ thể.
4. Bảo hiểm thân vỏ có chi trả khi xe bị thủy kích không?
Có. Nhiều gói bảo hiểm thân vỏ xe ô tô bao gồm quyền lợi bảo hiểm thủy kích, chi trả chi phí sửa chữa khi xe bị hư hỏng động cơ do ngập nước. Tuy nhiên, bạn cần kiểm tra kỹ điều khoản này trong hợp đồng bảo hiểm của mình.
5. Miễn thường bảo hiểm là gì và ảnh hưởng đến quyền lợi của tôi như thế nào?
Miễn thường là khoản chi phí mà chủ xe tự chi trả khi có thiệt hại xảy ra, trước khi công ty bảo hiểm thực hiện bồi thường. Mức miễn thường càng cao thì phí bảo hiểm ban đầu có thể thấp hơn, nhưng bạn sẽ phải tự chịu khoản chi phí lớn hơn khi xảy ra sự cố. Ngược lại, mức miễn thường thấp hơn có nghĩa là phí bảo hiểm cao hơn, nhưng bạn sẽ được công ty bảo hiểm hỗ trợ nhiều hơn.
6. Tôi cần làm gì khi xe bị tai nạn và muốn yêu cầu bồi thường bảo hiểm thân vỏ?
Khi xe bị tai nạn, bạn cần liên hệ ngay với đường dây nóng của công ty bảo hiểm để được hướng dẫn các bước tiếp theo. Thông thường, bạn sẽ cần giữ nguyên hiện trường (nếu an toàn), chụp ảnh thiệt hại, và cung cấp các giấy tờ liên quan theo yêu cầu của công ty bảo hiểm để được giám định và xử lý bồi thường.
7. Có nên mua gói bảo hiểm thân vỏ toàn diện không?
Gói bảo hiểm toàn diện cung cấp phạm vi bảo vệ rộng nhất, bao gồm hầu hết các rủi ro có thể xảy ra với xe. Nếu bạn muốn sự an tâm tối đa và có khả năng tài chính, gói toàn diện là lựa chọn tốt. Tuy nhiên, nếu ngân sách hạn chế, bạn có thể cân nhắc các gói cơ bản kết hợp với quyền lợi mở rộng quan trọng nhất đối với bạn.
