
Việc tham gia giao thông trên đường bộ luôn tiềm ẩn nhiều rủi ro không mong muốn. Để bảo vệ bản thân và những người xung quanh, mỗi chủ phương tiện cần trang bị cho mình kiến thức vững chắc về các quy định pháp luật, đặc biệt là về bảo hiểm bắt buộc ô tô. Đây không chỉ là một nghĩa vụ pháp lý mà còn là tấm lá chắn tài chính quan trọng, giúp giảm thiểu gánh nặng khi sự cố xảy ra. Hãy cùng Xe Tải Van tìm hiểu chi tiết về loại hình bảo hiểm thiết yếu này.
Khái Niệm Và Bản Chất Của Bảo Hiểm Trách Nhiệm Dân Sự
Bảo hiểm bắt buộc ô tô, hay còn được gọi chính xác là bảo hiểm trách nhiệm dân sự của chủ xe cơ giới, là một loại hình bảo hiểm theo quy định pháp luật mà mọi chủ phương tiện ô tô tham gia giao thông tại Việt Nam đều phải sở hữu. Bản chất của loại bảo hiểm này là nhằm bảo vệ quyền lợi của bên thứ ba – những người bị thiệt hại về tài sản, sức khỏe hoặc tính mạng do xe của người được bảo hiểm gây ra. Khi một vụ tai nạn không may xảy ra và lỗi thuộc về chủ xe có bảo hiểm trách nhiệm dân sự, công ty bảo hiểm sẽ đứng ra bồi thường cho bên bị thiệt hại theo các điều khoản và hạn mức đã quy định trong hợp đồng.
Tầm quan trọng của bảo hiểm bắt buộc ô tô được thể hiện rõ nét qua vai trò của nó trong việc ổn định xã hội và giảm thiểu xung đột. Thay vì để các bên tự giải quyết các vấn đề bồi thường sau tai nạn – một quá trình thường phức tạp, tốn kém và dễ gây tranh cãi – sự can thiệp của công ty bảo hiểm sẽ đảm bảo rằng người bị thiệt hại nhận được sự đền bù công bằng và kịp thời. Đồng thời, nó cũng bảo vệ chủ xe khỏi gánh nặng tài chính khổng lồ có thể phát sinh từ việc phải bồi thường trực tiếp.
Tầm Quan Trọng Và Mục Đích Của Bảo Hiểm Bắt Buộc
Mục đích chính của bảo hiểm xe ô tô bắt buộc không chỉ dừng lại ở việc bảo vệ tài chính mà còn hướng đến việc xây dựng một môi trường giao thông an toàn và có trách nhiệm hơn. Việc quy định đây là loại bảo hiểm bắt buộc đối với tất cả các phương tiện cơ giới nhằm đảm bảo rằng mọi người tham gia giao thông đều có một khoản bảo đảm tài chính nhất định để chi trả cho những thiệt hại mà họ có thể gây ra cho người khác. Điều này góp phần hạn chế tình trạng người gây tai nạn không có khả năng chi trả, khiến người bị nạn không được đền bù thỏa đáng.
Theo thống kê từ Cục Cảnh sát giao thông, hàng năm có hàng chục nghìn vụ tai nạn giao thông xảy ra trên cả nước, gây ra hàng nghìn trường hợp thương vong và thiệt hại tài sản đáng kể. Trong bối cảnh đó, sự hiện diện của giấy chứng nhận bảo hiểm trách nhiệm dân sự trở thành một yếu tố then chốt, giúp giải quyết hậu quả một cách nhanh chóng và hiệu quả hơn. Nó cũng là một trong những giấy tờ quan trọng mà người lái xe cần mang theo khi điều khiển phương tiện, bên cạnh giấy phép lái xe, giấy đăng ký xe và giấy chứng nhận kiểm định.
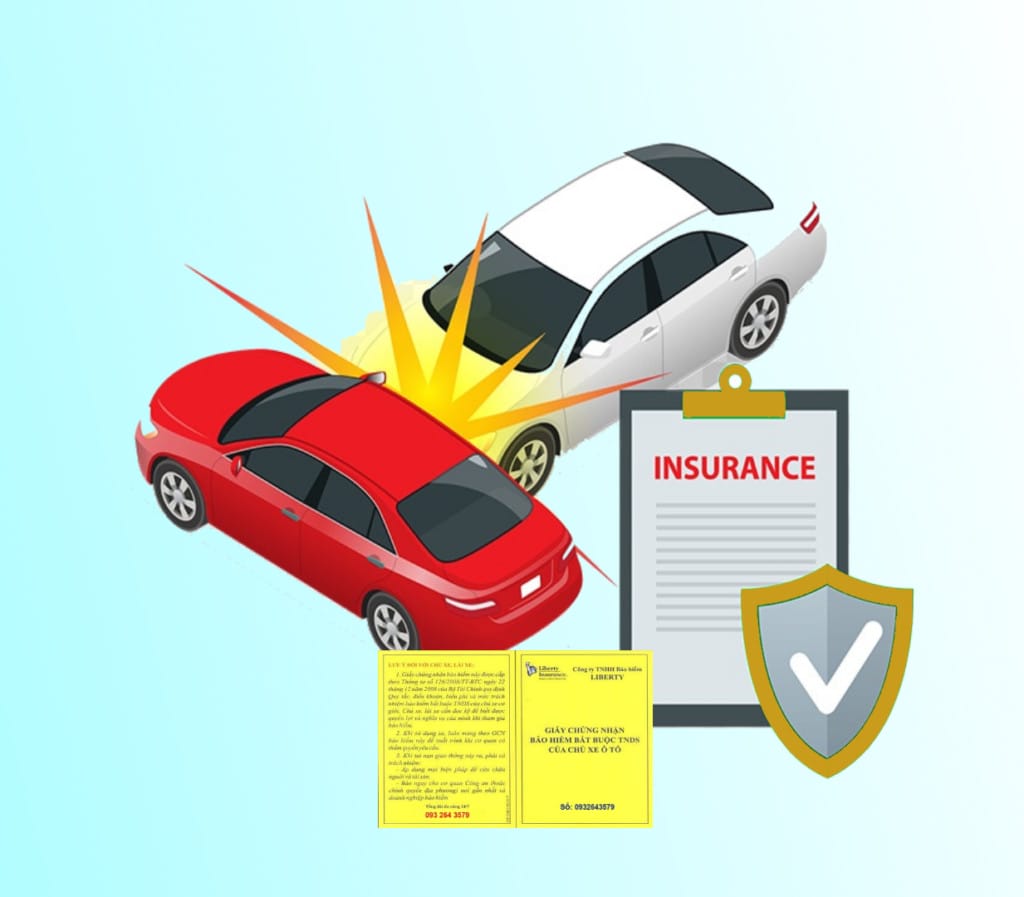 Giấy chứng nhận bảo hiểm bắt buộc ô tô là tài liệu pháp lý quan trọng khi lái xe
Những Lợi Ích Thiết Thực Khi Tham Gia Bảo Hiểm Bắt Buộc Ô Tô
Việc mua bảo hiểm bắt buộc ô tô không chỉ là tuân thủ quy định pháp luật mà còn mang lại nhiều lợi ích thiết thực cho chính chủ xe và cộng đồng. Một trong những lợi ích rõ ràng nhất là việc tránh được các mức phạt hành chính từ cơ quan chức năng. Khi tham gia giao thông, nếu bị kiểm tra giấy tờ và không xuất trình được giấy chứng nhận bảo hiểm trách nhiệm dân sự còn hiệu lực, chủ xe sẽ bị xử phạt theo quy định.
Xem Thêm Bài Viết:
- Xe Đạp Điện Bao Nhiêu Tuổi Được Đi? Giải Đáp Quy Định Mới Nhất
- Hướng Dẫn Chi Tiết Thủ Tục Đổi Giấy Phép Lái Xe Tại Hà Nội
- Kinh nghiệm chọn mua xe tải Thaco Towner 990kg cũ chất lượng
- Biển 60 Tỉnh Nào? Giải Mã Ký Hiệu Biển Số Xe Đồng Nai
- Cẩm Nang Du Lịch Quy Nhơn Nha Trang Tự Túc Chi Tiết Nhất
Bên cạnh đó, bảo hiểm trách nhiệm dân sự đóng vai trò quan trọng trong việc bảo vệ tài chính cá nhân của chủ xe. Các vụ tai nạn giao thông, dù lớn hay nhỏ, đều có thể phát sinh chi phí bồi thường đáng kể, từ chi phí y tế cho người bị thương, chi phí sửa chữa tài sản cho đến các khoản bồi thường thiệt hại về tính mạng. Nếu không có bảo hiểm, chủ xe sẽ phải tự mình chi trả toàn bộ những khoản này, có thể lên tới hàng trăm triệu đồng, gây áp lực tài chính rất lớn.
Giảm Thiểu Rủi Ro Tài Chính Và Pháp Lý Cho Chủ Xe
Khi có bảo hiểm xe ô tô bắt buộc, công ty bảo hiểm sẽ chia sẻ gánh nặng tài chính này. Cụ thể, trong trường hợp chủ xe gây ra tai nạn và chịu trách nhiệm bồi thường, công ty bảo hiểm sẽ thanh toán một phần hoặc toàn bộ số tiền bồi thường cho bên thứ ba trong phạm vi mức trách nhiệm quy định. Điều này không chỉ giúp chủ xe an tâm hơn khi điều khiển phương tiện mà còn đảm bảo rằng người bị thiệt hại được đền bù công bằng.
Ví dụ, nếu một vụ tai nạn gây thiệt hại về người lên đến 150 triệu đồng và thiệt hại về tài sản 50 triệu đồng, theo quy định hiện hành, hạn mức bồi thường bảo hiểm trách nhiệm dân sự cho thiệt hại về người là 150 triệu đồng/người/vụ và về tài sản là 50 triệu đồng/vụ. Công ty bảo hiểm sẽ chi trả trong phạm vi các hạn mức này, giúp chủ xe tránh khỏi việc phải dùng tiền túi để chi trả các khoản bồi thường khổng lồ. Việc này thể hiện rõ vai trò của bảo hiểm bắt buộc ô tô như một công cụ quản lý rủi ro hiệu quả.
 Bảo hiểm bắt buộc ô tô giảm gánh nặng tài chính và rủi ro cho người lái xe
Cập Nhật Biểu Phí Bảo Hiểm Bắt Buộc Ô Tô Mới Nhất
Mức phí của bảo hiểm bắt buộc ô tô được quy định cụ thể và thống nhất theo các văn bản pháp luật hiện hành, đảm bảo tính minh bạch và công bằng cho tất cả các chủ phương tiện. Căn cứ theo Thông tư số 04/2021/TT-BTC của Bộ Tài chính, biểu phí bảo hiểm trách nhiệm dân sự được xác định dựa trên chủng loại, số chỗ ngồi hoặc trọng tải của xe ô tô, chia thành các nhóm chính như xe không kinh doanh vận tải, xe kinh doanh vận tải và xe ô tô chở hàng (xe tải). Việc phân loại này nhằm phản ánh đúng mức độ rủi ro tiềm ẩn của từng loại phương tiện khi tham gia giao thông.
Ví dụ, đối với xe ô tô không kinh doanh vận tải dưới 6 chỗ ngồi, mức phí bảo hiểm là 437.000 đồng/năm. Trong khi đó, một chiếc xe tải trên 15 tấn sẽ có mức phí cao hơn đáng kể, lên tới 3.200.000 đồng/năm, do tiềm năng gây thiệt hại lớn hơn khi xảy ra tai nạn. Những con số này thể hiện sự tính toán kỹ lưỡng của cơ quan quản lý để đảm bảo quỹ bảo hiểm đủ khả năng chi trả bồi thường khi cần thiết, đồng thời không gây quá nhiều gánh nặng cho chủ xe.
Chi Tiết Các Mức Phí Cho Từng Loại Xe Cơ Giới
Ngoài các mức phí tiêu chuẩn, Thông tư 04/2021/TT-BTC cũng quy định chi tiết các trường hợp đặc biệt về mức phí bảo hiểm bắt buộc ô tô. Chẳng hạn, xe tập lái có mức phí cao hơn 20% so với xe cùng chủng loại không kinh doanh vận tải, phản ánh rủi ro cao hơn của người lái xe chưa có kinh nghiệm. Xe taxi, do tần suất hoạt động cao và mục đích kinh doanh vận tải, có mức phí bằng 170% phí của xe kinh doanh cùng chỗ ngồi.
Các loại xe chuyên dùng như xe cứu thương, xe chở tiền, hay các xe chuyên dùng khác cũng có công thức tính phí riêng, thường cao hơn 20% so với loại xe cơ sở tương đương, nhằm bù đắp cho đặc thù hoạt động và giá trị sử dụng. Ví dụ, xe cứu thương có phí bằng 120% phí của xe pickup, minivan kinh doanh vận tải. Đối với xe đầu kéo rơ moóc, mức phí là 150% phí của xe tải trên 15 tấn, bởi vì loại xe này tiềm ẩn nguy cơ gây tai nạn lớn hơn khi kéo theo hàng hóa cồng kềnh.
Hướng Dẫn Mua Bảo Hiểm Bắt Buộc Ô Tô Nhanh Chóng, Tiện Lợi
Việc mua bảo hiểm bắt buộc ô tô ngày nay đã trở nên vô cùng thuận tiện với nhiều hình thức đa dạng, đáp ứng nhu cầu của mọi chủ xe. Bạn có thể lựa chọn mua trực tiếp hoặc mua trực tuyến tùy thuộc vào sự ưu tiên và điều kiện cá nhân. Đối với hình thức mua trực tiếp, các địa điểm phổ biến bao gồm trụ sở hoặc chi nhánh của các công ty bảo hiểm uy tín như Bảo Việt, Bảo Minh, PVI, PTI, v.v. Ngoài ra, bạn cũng có thể tìm mua tại các đại lý phân phối bảo hiểm, một số cây xăng lớn, hoặc thậm chí tại các ngân hàng liên kết với công ty bảo hiểm.
Hình thức mua bảo hiểm xe ô tô bắt buộc trực tuyến đang ngày càng phổ biến và được nhiều người lựa chọn bởi sự tiện lợi, nhanh chóng. Chủ xe có thể dễ dàng mua qua các ứng dụng ví điện tử như Momo, Viettel Pay, ZaloPay hoặc trực tiếp trên website, ứng dụng di động của các công ty bảo hiểm. Quá trình này thường chỉ mất vài phút để điền thông tin và thanh toán. Sau khi hoàn tất, giấy chứng nhận bảo hiểm điện tử sẽ được gửi về email hoặc hiển thị ngay trên ứng dụng, giúp bạn dễ dàng lưu trữ và xuất trình khi cần thiết.
Lưu Ý Quan Trọng Khi Mua Bảo Hiểm Xe Ô Tô Bắt Buộc
Khi mua bảo hiểm bắt buộc ô tô, dù là hình thức trực tiếp hay trực tuyến, việc lựa chọn một đơn vị cung cấp uy tín là cực kỳ quan trọng để đảm bảo quyền lợi của bạn khi có sự cố. Hãy ưu tiên các công ty bảo hiểm có thương hiệu, được cấp phép hoạt động và có hệ thống bồi thường rõ ràng, minh bạch. Tránh mua từ các nguồn không chính thống hoặc cá nhân không có giấy tờ chứng minh, điều này có thể dẫn đến việc mua phải bảo hiểm giả hoặc không hợp lệ, gây thiệt hại lớn về tài chính và pháp lý.
Ngoài ra, khi nhận được giấy chứng nhận bảo hiểm trách nhiệm dân sự, bạn cần kiểm tra kỹ các thông tin cá nhân, thông tin về xe (biển số, loại xe, số khung, số máy) và thời hạn hiệu lực của bảo hiểm. Đảm bảo rằng mọi thông tin đều chính xác và khớp với giấy tờ của xe. Thời hạn hiệu lực của chứng nhận bảo hiểm bắt buộc ô tô thường là 1 năm. Chủ xe cần đặc biệt lưu ý thời điểm hết hạn để kịp thời gia hạn, tránh rơi vào tình trạng không có bảo hiểm khi đang tham gia giao thông.
Mức Phạt Nghiêm Khắc Khi Không Có Giấy Chứng Nhận Bảo Hiểm
Việc không có hoặc không mang theo bảo hiểm bắt buộc ô tô (giấy chứng nhận bảo hiểm trách nhiệm dân sự của chủ xe cơ giới còn hiệu lực) khi tham gia giao thông là một hành vi vi phạm pháp luật và sẽ bị xử phạt hành chính theo quy định. Đây là một lỗi phổ biến nhưng lại có thể gây ra những hậu quả đáng tiếc không chỉ về mặt tài chính mà còn về mặt pháp lý cho người điều khiển phương tiện.
Theo Điểm b khoản 4 Điều 21 Nghị định 100/2019/NĐ-CP, được sửa đổi bởi Khoản 11 Điều 2 Nghị định 123/2021/NĐ-CP, người điều khiển xe ô tô sẽ bị phạt tiền từ 400.000 đồng đến 600.000 đồng nếu vi phạm lỗi này. Mức phạt này áp dụng cho việc không có giấy chứng nhận bảo hiểm trách nhiệm dân sự hoặc có nhưng không mang theo khi lực lượng chức năng yêu cầu kiểm tra. Đây là một khoản tiền không nhỏ, đặc biệt khi so sánh với chi phí mua bảo hiểm bắt buộc ô tô hàng năm, thường chỉ vài trăm nghìn đồng.
Thậm chí, trong một số trường hợp cần thiết phải xác minh, người có thẩm quyền có thể tạm giữ phương tiện của người vi phạm để phục vụ quá trình điều tra và xử lý. Việc tạm giữ phương tiện không chỉ gây bất tiện lớn cho chủ xe mà còn phát sinh thêm các chi phí liên quan đến việc lưu giữ xe. Do đó, việc duy trì bảo hiểm xe ô tô bắt buộc luôn có hiệu lực và mang theo giấy tờ đầy đủ là điều cực kỳ cần thiết.
Các Câu Hỏi Thường Gặp Về Bảo Hiểm Bắt Buộc Ô Tô (FAQs)
1. Bảo hiểm bắt buộc ô tô có tên gọi khác là gì?
Bảo hiểm bắt buộc ô tô còn được gọi là bảo hiểm trách nhiệm dân sự của chủ xe cơ giới. Đây là tên gọi chính thức được quy định trong các văn bản pháp luật về bảo hiểm.
2. Ai là đối tượng được bồi thường khi có bảo hiểm trách nhiệm dân sự?
Đối tượng được bồi thường là bên thứ ba – những người bị thiệt hại về tài sản, sức khỏe hoặc tính mạng do xe của người được bảo hiểm gây ra. Chủ xe gây tai nạn không phải là đối tượng được bồi thường trực tiếp từ loại bảo hiểm này.
3. Mức bồi thường tối đa của bảo hiểm bắt buộc ô tô là bao nhiêu?
Theo quy định hiện hành, hạn mức bồi thường tối đa cho thiệt hại về người là 150 triệu đồng/người/vụ và cho thiệt hại về tài sản là 50 triệu đồng/vụ.
4. Bảo hiểm bắt buộc ô tô có thể mua được cho thời hạn bao lâu?
Thông thường, bảo hiểm bắt buộc ô tô có thời hạn hiệu lực là 1 năm. Tuy nhiên, trong một số trường hợp đặc biệt như xe kinh doanh vận tải theo thời vụ, có thể có thời hạn ngắn hơn.
5. Giấy chứng nhận bảo hiểm điện tử có hợp lệ không?
Có, giấy chứng nhận bảo hiểm bắt buộc ô tô điện tử hoàn toàn hợp lệ theo quy định pháp luật. Chủ xe có thể xuất trình bằng cách hiển thị trên điện thoại thông minh hoặc in ra giấy.
6. Nếu gây tai nạn và không có bảo hiểm bắt buộc ô tô thì sẽ bị xử lý thế nào?
Nếu không có bảo hiểm bắt buộc ô tô khi gây tai nạn, bạn sẽ phải tự mình chịu trách nhiệm bồi thường toàn bộ thiệt hại cho bên thứ ba và còn bị xử phạt hành chính về hành vi không có bảo hiểm.
7. Bảo hiểm tự nguyện và bảo hiểm bắt buộc khác nhau như thế nào?
Bảo hiểm bắt buộc ô tô là loại hình pháp luật quy định phải có để bảo vệ bên thứ ba. Trong khi đó, các loại bảo hiểm tự nguyện (như bảo hiểm thân vỏ, bảo hiểm tai nạn người ngồi trên xe) là do chủ xe tự nguyện mua thêm để bảo vệ chính mình và tài sản của mình.
8. Có cần thiết phải mang theo bản cứng của giấy chứng nhận bảo hiểm không?
Không bắt buộc phải mang bản cứng. Bạn có thể mang theo bản điện tử trên điện thoại hoặc thiết bị điện tử khác để xuất trình khi có yêu cầu kiểm tra từ lực lượng chức năng.
Hiểu rõ về bảo hiểm bắt buộc ô tô là trách nhiệm của mỗi chủ phương tiện, giúp đảm bảo an toàn pháp lý và tài chính khi tham gia giao thông. Việc tuân thủ quy định không chỉ bảo vệ chính bạn mà còn góp phần xây dựng một cộng đồng giao thông văn minh, giảm thiểu rủi ro cho mọi người. Đừng quên kiểm tra và gia hạn giấy chứng nhận bảo hiểm trách nhiệm dân sự của mình đúng hạn để an tâm trên mọi nẻo đường cùng Xe Tải Van.
