
Trong bối cảnh giao thông ngày càng phức tạp, việc sở hữu một chiếc ô tô không chỉ mang lại tiện lợi mà còn đi kèm với những rủi ro tiềm ẩn. Để bảo vệ tài sản của mình trước những va chạm, tai nạn không mong muốn, việc mua bảo hiểm thân vỏ ô tô trở thành một quyết định thông minh. Bài viết này của Xe Tải Van sẽ cung cấp cái nhìn toàn diện về loại hình bảo hiểm quan trọng này, giúp bạn đưa ra lựa chọn sáng suốt nhất.
Bảo Hiểm Thân Vỏ Ô Tô Là Gì? Định Nghĩa và Tầm Quan Trọng
Bảo hiểm thân vỏ ô tô, còn được gọi là bảo hiểm vật chất xe, là một loại hình bảo hiểm tự nguyện có mục đích chính là bảo vệ các bộ phận bên ngoài của xe khỏi những thiệt hại vật chất do các sự cố bất ngờ gây ra. Khác với bảo hiểm trách nhiệm dân sự bắt buộc, việc mua bảo hiểm thân vỏ ô tô là một quyền lợi mà chủ xe có thể lựa chọn để giảm thiểu gánh nặng tài chính khi xe gặp sự cố.
Loại hình bảo hiểm này đóng vai trò cực kỳ quan trọng trong việc đảm bảo an toàn tài chính cho chủ xe. Với thời hạn bảo hiểm phổ biến là 1 năm, nó cung cấp một tấm lá chắn vững chắc, giúp người sử dụng xe yên tâm hơn khi tham gia giao thông hoặc đỗ xe. Sự linh hoạt trong việc lựa chọn các gói bảo hiểm cũng giúp chủ xe dễ dàng tìm được sản phẩm phù hợp với nhu cầu và khả năng tài chính của mình.
Các Bộ Phận Được Bảo Vệ Bởi Bảo Hiểm Vật Chất Xe
Khi mua bảo hiểm thân vỏ ô tô, bạn đang bảo vệ hầu hết các bộ phận cấu thành nên diện mạo và sự nguyên vẹn bên ngoài của chiếc xe. Phạm vi bảo hiểm thường bao gồm các chi tiết như toàn bộ phần vỏ xe, các cánh cửa, nắp ca-pô, cốp xe, hệ thống cản trước và cản sau. Bên cạnh đó, các cụm đèn chiếu sáng (đèn pha, đèn hậu, đèn sương mù), gương chiếu hậu, kính chắn gió và các loại kính khác trên xe cũng được bảo hiểm.
Thậm chí, những hư hỏng liên quan đến sơn xe, các chi tiết trang trí ngoại thất như logo, viền cửa, hay những phụ tùng rời gắn trên thân xe cũng có thể nằm trong danh mục được bồi thường. Việc hiểu rõ những bộ phận nào được bảo vệ sẽ giúp bạn đánh giá đúng mức độ cần thiết và lựa chọn gói bảo hiểm thân vỏ phù hợp nhất cho phương tiện của mình.
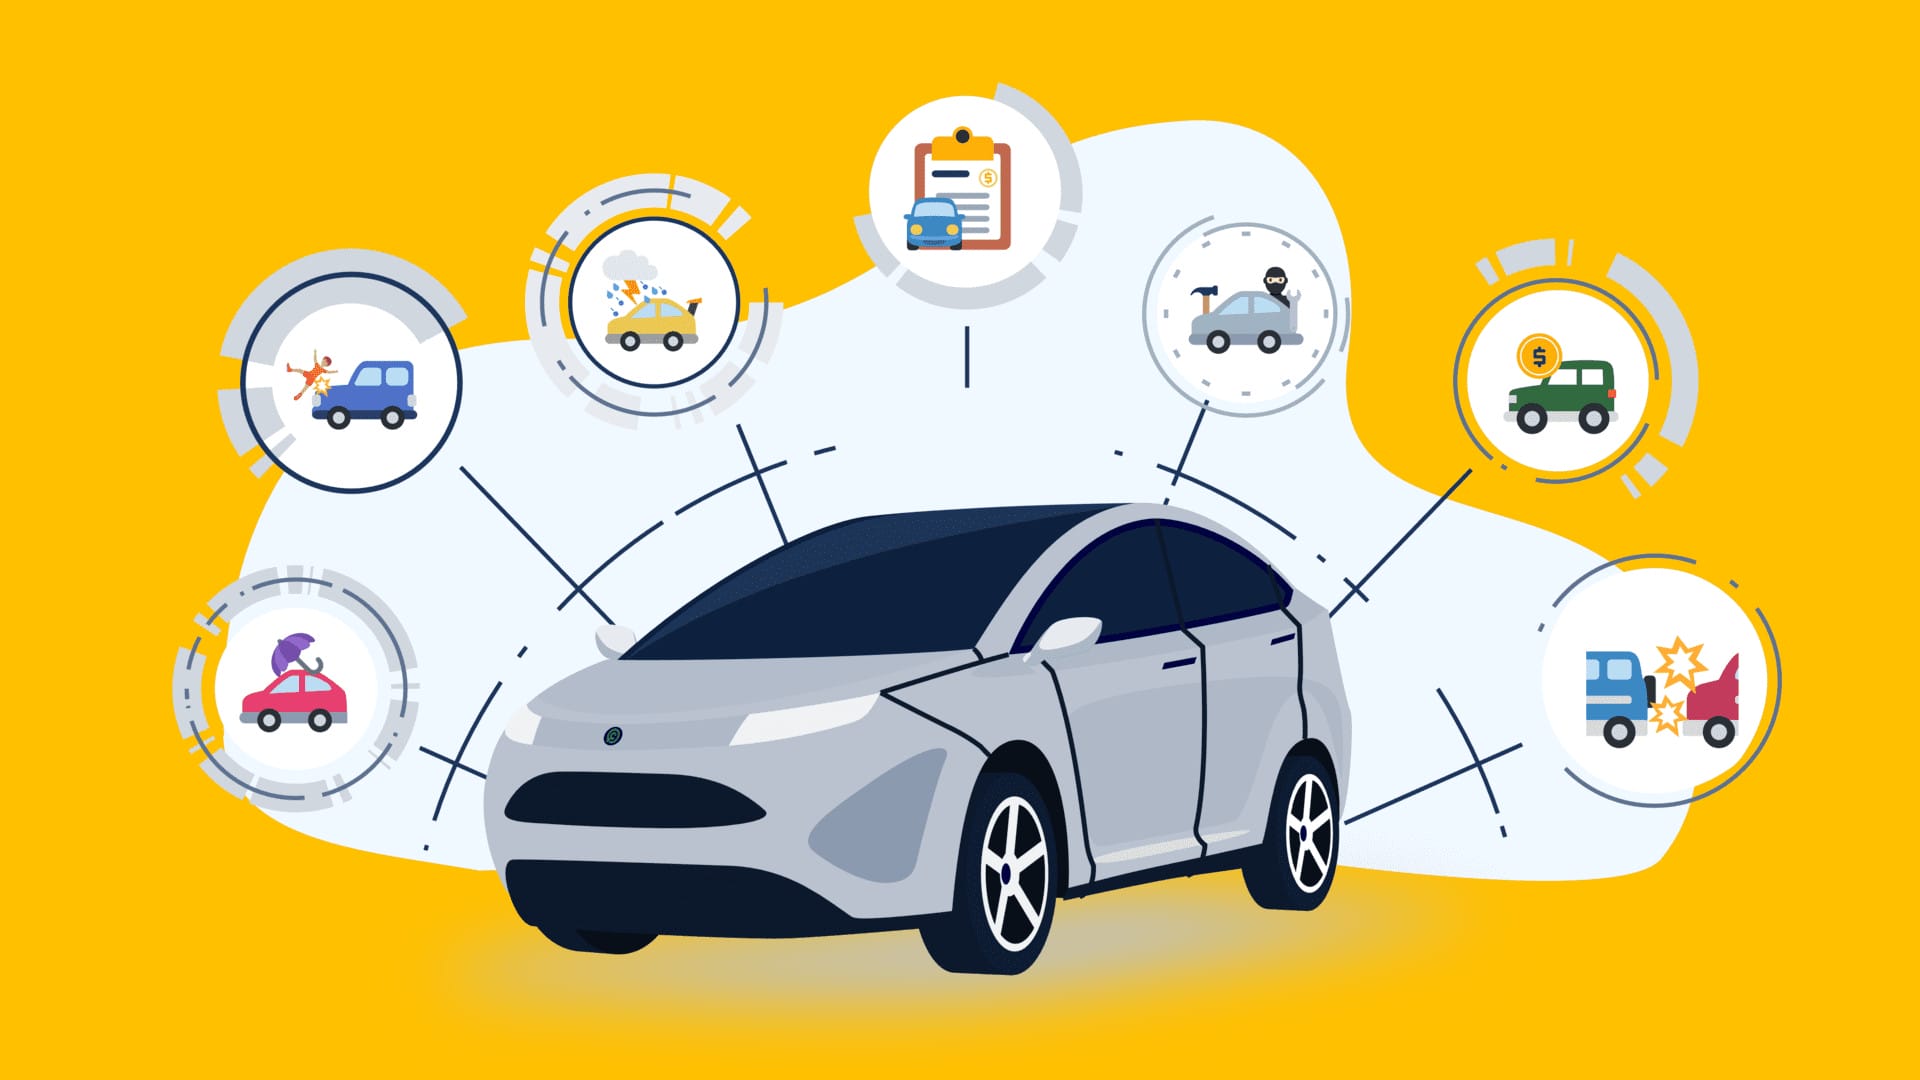 Hình ảnh mô tả các thiệt hại thân vỏ xe được bảo hiểm khi mua bảo hiểm thân vỏ ô tô
Vì Sao Nên Mua Bảo Hiểm Thân Vỏ Ô Tô? Lợi Ích Không Thể Bỏ Qua
Việc mua bảo hiểm thân vỏ ô tô không chỉ đơn thuần là một khoản chi phí mà là một khoản đầu tư thông minh, mang lại nhiều lợi ích thiết thực cho chủ xe. Trong vô vàn rủi ro có thể xảy ra khi điều khiển phương tiện, có một giải pháp tài chính dự phòng sẽ giúp bạn an tâm hơn rất nhiều.
Xem Thêm Bài Viết:
- Đặt Vé Xe Thiện Trí: Trải Nghiệm Chuyến Đi Hoàn Hảo Cùng Nhà Xe Uy Tín
- Hộp Số Vô Cấp: Công Nghệ Truyền Động Tối Ưu Cho Xe
- Đồng Hồ Tua Máy: Hiểu Rõ Chỉ Số Vòng Tua Để Tối Ưu Hiệu Suất Xe
- Tuổi Ngọ 1978 Mệnh Gì? Chọn Xe Hợp Phong Thủy
- Biển 82 Tỉnh Nào? Giải Mã Ký Hiệu Xe Kon Tum
Dù bạn là một tài xế kỳ cựu hay một người mới làm quen với vô lăng, những tình huống bất ngờ luôn có thể xảy ra. Từ những va chạm nhẹ không cố ý cho đến các sự cố nghiêm trọng hơn do thiên tai, bảo hiểm vật chất xe sẽ là người bạn đồng hành đáng tin cậy. Đặc biệt, đối với những chiếc xe có giá trị cao, chi phí sửa chữa có thể lên đến hàng chục, thậm chí hàng trăm triệu đồng, việc có bảo hiểm xe ô tô sẽ giảm đáng kể gánh nặng tài chính cho chủ sở hữu.
Bảo Vệ Tài Chính Khỏi Rủi Ro
Một trong những lợi ích lớn nhất khi mua bảo hiểm thân vỏ ô tô là khả năng bảo vệ tài chính hiệu quả. Tai nạn giao thông hay các sự cố bất ngờ có thể gây ra những thiệt hại đáng kể cho chiếc xe của bạn. Chi phí sửa chữa, thay thế phụ tùng, sơn lại xe có thể rất tốn kém, đặc biệt đối với các dòng xe sang hoặc xe có phụ tùng nhập khẩu. Trung bình, một vết xước nhỏ có thể tốn vài triệu đồng để sơn lại, còn một vụ va chạm lớn có thể lên tới hàng chục, thậm chí hàng trăm triệu đồng.
Khi có bảo hiểm thân vỏ, công ty bảo hiểm sẽ hỗ trợ chi trả một phần hoặc toàn bộ chi phí sửa chữa, tùy thuộc vào mức độ thiệt hại và điều khoản hợp đồng. Điều này giúp chủ xe tránh được những cú sốc tài chính không mong muốn, giữ vững được ngân sách cá nhân và gia đình. Đây là yếu tố quan trọng giúp bạn an tâm hơn trong mọi hành trình, biết rằng có một “lưới an toàn” tài chính phía sau.
Những Tình Huống Được Bảo Hiểm Xe Ô Tô Chi Trả
Bảo hiểm thân vỏ ô tô cung cấp quyền lợi chi trả cho nhiều tình huống khác nhau, bao gồm:
- Tai nạn bất ngờ: Các va chạm giao thông, lật đổ, chìm, rơi, vật thể khác va chạm vào xe gây hư hỏng. Ví dụ, xe bị xe khác đâm vào, hoặc tự đâm vào dải phân cách.
- Thiên tai, hoả hoạn: Thiệt hại do bão, lũ lụt, sét đánh, động đất, sạt lở, cháy nổ xe. Một trong những rủi ro lớn nhất ở Việt Nam là thủy kích do ngập lụt, mà bảo hiểm thân vỏ thường bao gồm nếu có điều khoản bổ sung.
- Mất cắp, cướp: Toàn bộ xe bị mất cắp, hoặc mất cắp các bộ phận, phụ tùng của xe.
- Hành vi phá hoại: Xe bị người khác cố tình gây hư hỏng, phá hoại.
- Chi phí phát sinh: Bao gồm chi phí cẩu kéo xe bị tai nạn hoặc hỏng hóc đến nơi sửa chữa, và đôi khi là chi phí thuê xe trong thời gian chờ sửa chữa (tùy theo gói bảo hiểm).
Những tình huống này cho thấy sự đa dạng trong phạm vi bảo vệ của bảo hiểm vật chất xe, mang lại sự yên tâm tối đa cho người sử dụng.
 Xe ô tô bị thủy kích được hỗ trợ chi phí sửa chữa khi mua bảo hiểm thân vỏ ô tô
Chi Phí Bảo Hiểm Thân Vỏ Ô Tô Được Tính Như Thế Nào?
Một trong những câu hỏi thường gặp nhất khi có ý định mua bảo hiểm thân vỏ ô tô là “Giá bao nhiêu?”. Mức phí bảo hiểm không cố định mà phụ thuộc vào nhiều yếu tố khác nhau, được tính toán dựa trên một công thức cơ bản và các điều khoản cụ thể của từng công ty bảo hiểm. Việc hiểu rõ cách tính này sẽ giúp bạn dự trù kinh phí và lựa chọn gói bảo hiểm phù hợp.
Mức phí bảo hiểm thân vỏ thường dao động từ 1,4% đến 2,0% giá trị thực của xe, nhưng con số này có thể thay đổi dựa trên các yếu tố đã thỏa thuận trong hợp đồng. Mỗi công ty bảo hiểm sẽ có những chính sách và biểu phí riêng, do đó việc so sánh và tìm hiểu kỹ lưỡng là rất cần thiết trước khi đưa ra quyết định cuối cùng.
Các Yếu Tố Ảnh Hưởng Đến Mức Phí Bảo Hiểm
Chi phí bảo hiểm thân vỏ ô tô không chỉ phụ thuộc vào giá trị của xe mà còn bị tác động bởi nhiều yếu tố khác nhau. Việc nắm rõ những yếu tố này giúp chủ xe hiểu rõ hơn về mức phí mình phải chi trả.
- Giá trị và tuổi đời của xe: Xe càng mới, giá trị càng cao thì phí bảo hiểm càng lớn. Đối với xe đã qua sử dụng, giá trị xe sẽ được tính theo tỷ lệ phần trăm chất lượng còn lại, ví dụ: xe dưới 1 năm tuổi là 100%, từ 1-3 năm là 85%, từ 3-6 năm là 70%, từ 6-10 năm là 60%, và trên 10 năm là 40% giá trị xe mới.
- Mục đích sử dụng: Xe kinh doanh vận tải (taxi, xe dịch vụ) thường có mức phí cao hơn xe cá nhân do tần suất di chuyển nhiều hơn và rủi ro cao hơn.
- Lịch sử lái xe: Chủ xe có lịch sử lái xe an toàn, không có yêu cầu bồi thường trong các năm trước có thể được hưởng mức phí ưu đãi hoặc giảm giá.
- Khu vực hoạt động: Xe thường xuyên di chuyển ở các thành phố lớn, nơi có mật độ giao thông cao và nhiều rủi ro va chạm, có thể có phí bảo hiểm cao hơn.
- Các điều khoản bổ sung: Việc yêu cầu thêm các điều khoản như bảo hiểm thủy kích, bảo hiểm mất cắp bộ phận, bảo hiểm không trừ khấu hao phụ tùng… sẽ làm tăng phí bảo hiểm.
- Mức miễn thường: Mức miễn thường là số tiền bạn tự chi trả trước khi công ty bảo hiểm bồi thường. Mức miễn thường càng cao thì phí bảo hiểm có thể càng thấp và ngược lại.
Công Thức Tính Phí Và Ví Dụ Minh Họa
Công thức cơ bản để tính phí bảo hiểm thân vỏ ô tô là:
Phí bảo hiểm thân vỏ = Tỷ lệ phí bảo hiểm (%) x Giá trị xuất hóa đơn (hoặc giá trị thị trường của xe)
Tỷ lệ phí bảo hiểm thường do công ty bảo hiểm quy định, dao động từ 1,4% đến 2,0%.
Ví dụ:
Giả sử bạn muốn mua bảo hiểm thân vỏ ô tô cho một chiếc xe mới hoàn toàn có giá niêm yết là 700 triệu đồng và tỷ lệ phí bảo hiểm là 1.5%.
Phí bảo hiểm thân vỏ = 1.5% x 700.000.000 VNĐ = 10.500.000 VNĐ.
Đối với xe đã qua sử dụng 4 năm, có giá trị ban đầu là 700 triệu đồng. Tỷ lệ chất lượng còn lại có thể là 70%.
Giá trị xe để tính bảo hiểm = 70% x 700.000.000 VNĐ = 490.000.000 VNĐ.
Nếu tỷ lệ phí bảo hiểm vẫn là 1.5%:
Phí bảo hiểm thân vỏ = 1.5% x 490.000.000 VNĐ = 7.350.000 VNĐ.
Ngoài ra, mức khấu trừ đối với các vụ tổn thất cũng cần được tính đến, thông thường là 500.000 VNĐ/vụ cho xe không kinh doanh vận tải và 1.000.000 VNĐ/vụ cho xe kinh doanh vận tải. Mức miễn thường này sẽ được trừ vào số tiền bồi thường.
 Yếu tố ảnh hưởng đến chi phí mua bảo hiểm thân vỏ ô tô là giá trị và tuổi đời xe
Quy Trình Mua Bảo Hiểm Thân Vỏ Ô Tô Và Lưu Ý Quan Trọng
Việc mua bảo hiểm thân vỏ ô tô không quá phức tạp, nhưng để đảm bảo quyền lợi tốt nhất, chủ xe cần tuân thủ một quy trình nhất định và lưu ý các điểm quan trọng. Điều này giúp bạn tránh được những rắc rối không đáng có trong quá trình sử dụng và yêu cầu bồi thường sau này.
Khi quyết định mua bảo hiểm vật chất xe, hãy bắt đầu bằng việc tìm hiểu các công ty bảo hiểm uy tín trên thị trường. So sánh các gói sản phẩm, điều khoản, quyền lợi và mức phí của từng đơn vị. Sau khi chọn được công ty và gói bảo hiểm phù hợp, bạn sẽ cần cung cấp các thông tin và giấy tờ cần thiết về xe và chủ xe để hoàn tất thủ tục. Đảm bảo rằng mọi thông tin kê khai đều chính xác để tránh ảnh hưởng đến việc giải quyết bồi thường sau này.
Thủ Tục Yêu Cầu Bồi Thường Khi Có Sự Cố
Khi xe gặp sự cố và cần yêu cầu bồi thường từ bảo hiểm thân vỏ ô tô, việc thực hiện đúng quy trình là rất quan trọng để đảm bảo quyền lợi của bạn.
- Thông báo ngay cho công ty bảo hiểm: Ngay khi tai nạn xảy ra, bạn cần thông báo kịp thời cho tổng đài của công ty bảo hiểm trong vòng 24 giờ. Cung cấp đầy đủ thông tin về vụ việc: thời gian, địa điểm, diễn biến sơ bộ, mức độ thiệt hại ước tính.
- Giữ nguyên hiện trường: Nếu không có yêu cầu bắt buộc phải di dời để đảm bảo an toàn giao thông, hãy cố gắng giữ nguyên hiện trường. Chụp ảnh, quay video chi tiết các góc cạnh, vị trí xe, thiệt hại của xe và các phương tiện/vật thể liên quan. Điều này rất quan trọng cho quá trình giám định sau này.
- Hoàn thiện hồ sơ yêu cầu bồi thường: Chuẩn bị các giấy tờ cần thiết như: Giấy chứng nhận bảo hiểm, Giấy đăng ký xe, Giấy phép lái xe của người điều khiển tại thời điểm xảy ra tai nạn, Biên bản công an (nếu có), Giấy tờ tùy thân của chủ xe.
- Giám định thiệt hại: Công ty bảo hiểm sẽ cử giám định viên đến hiện trường hoặc yêu cầu bạn đưa xe đến gara liên kết để đánh giá mức độ hư hỏng.
- Sửa chữa xe: Sau khi có kết quả giám định và phương án sửa chữa được chấp thuận, xe sẽ được đưa vào sửa chữa tại gara do công ty bảo hiểm chỉ định hoặc gara do chủ xe lựa chọn (tùy theo điều khoản).
- Thanh toán và bồi thường: Sau khi xe được sửa chữa và hoàn tất các thủ tục, công ty bảo hiểm sẽ thanh toán chi phí sửa chữa hoặc chuyển tiền bồi thường cho chủ xe theo quy định trong hợp đồng.
Những Trường Hợp Bảo Hiểm Thân Vỏ Ô Tô Không Chi Trả
Mặc dù bảo hiểm thân vỏ ô tô mang lại nhiều quyền lợi, nhưng cũng có những trường hợp cụ thể mà bảo hiểm sẽ không chi trả. Việc nắm rõ các điều khoản loại trừ này là vô cùng quan trọng để chủ xe không bị bất ngờ khi yêu cầu bồi thường.
Các trường hợp phổ biến mà bảo hiểm vật chất xe có thể từ chối chi trả bao gồm:
- Lỗi cố ý của chủ xe/lái xe: Nếu chủ xe hoặc người điều khiển xe cố ý gây ra tai nạn hoặc hư hỏng.
- Lái xe vi phạm pháp luật: Điều khiển xe khi không có giấy phép lái xe hợp lệ, giấy phép lái xe hết hạn, hoặc điều khiển xe khi có nồng độ cồn/chất kích thích vượt quá quy định.
- Thiệt hại do chiến tranh, khủng bố: Các sự cố do xung đột vũ trang, chiến tranh, bạo loạn hoặc hành vi khủng bố gây ra thường nằm ngoài phạm vi bảo hiểm.
- Xe chở quá tải, quá số người quy định: Thiệt hại phát sinh do xe hoạt động sai quy định về tải trọng hoặc số lượng hành khách.
- Hư hỏng do hao mòn tự nhiên: Các hư hỏng do tuổi thọ sử dụng, hao mòn thông thường của xe hoặc lỗi kỹ thuật do nhà sản xuất (không phải do tai nạn).
- Hư hỏng bộ phận không thuộc phạm vi bảo hiểm: Ví dụ, hư hỏng động cơ do lỗi bảo dưỡng không đúng cách, trừ khi có điều khoản bảo hiểm bổ sung cụ thể.
- Thiệt hại dưới mức miễn thường: Nếu chi phí sửa chữa thấp hơn mức miễn thường đã thỏa thuận trong hợp đồng, chủ xe sẽ tự chi trả toàn bộ.
- Không thông báo kịp thời hoặc khai báo gian dối: Việc chậm trễ thông báo vụ việc hoặc cung cấp thông tin không trung thực có thể khiến yêu cầu bồi thường bị từ chối.
Việc đọc kỹ hợp đồng và các điều khoản loại trừ là bước không thể bỏ qua trước khi quyết định mua bảo hiểm thân vỏ ô tô.
Lựa Chọn Công Ty Và Gói Bảo Hiểm Thân Vỏ Ô Tô Uy Tín
Việc lựa chọn một công ty và gói bảo hiểm thân vỏ ô tô uy tín là yếu tố then chốt quyết định chất lượng dịch vụ và quyền lợi mà bạn sẽ nhận được. Trên thị trường hiện nay có rất nhiều nhà cung cấp bảo hiểm, mỗi đơn vị lại có những ưu điểm và chính sách riêng biệt.
Khi tìm kiếm, hãy ưu tiên các công ty có lịch sử hoạt động lâu năm, danh tiếng tốt, và được nhiều khách hàng tin tưởng. Một công ty bảo hiểm uy tín thường có quy trình giải quyết bồi thường minh bạch, nhanh chóng và đội ngũ hỗ trợ khách hàng chuyên nghiệp. Bạn nên tham khảo ý kiến từ bạn bè, người thân, hoặc đọc các đánh giá trên mạng để có cái nhìn tổng quan.
Ngoài ra, cần xem xét kỹ các gói bảo hiểm mà công ty cung cấp. Có gói cơ bản chỉ bảo vệ thân vỏ, có gói nâng cao bao gồm cả thủy kích, cháy nổ, mất cắp phụ tùng, hoặc các quyền lợi bổ sung như cứu hộ miễn phí, không khấu hao phụ tùng cũ… Một số hãng xe lớn như Toyota cũng có các gói bảo hiểm riêng được thiết kế chuyên biệt cho sản phẩm của họ, với nhiều quyền lợi như sửa chữa tại đại lý chính hãng, không khấu hao bộ phận ngay cả khi xe đã sử dụng trên 3 năm, và mức miễn thường ưu đãi. Tuy nhiên, điều quan trọng là phải chọn gói phù hợp với nhu cầu sử dụng xe, điều kiện tài chính và mức độ chấp nhận rủi ro của bản thân. Đừng ngần ngại yêu cầu tư vấn chi tiết từ nhân viên bảo hiểm để hiểu rõ mọi điều khoản trước khi ký kết hợp đồng.
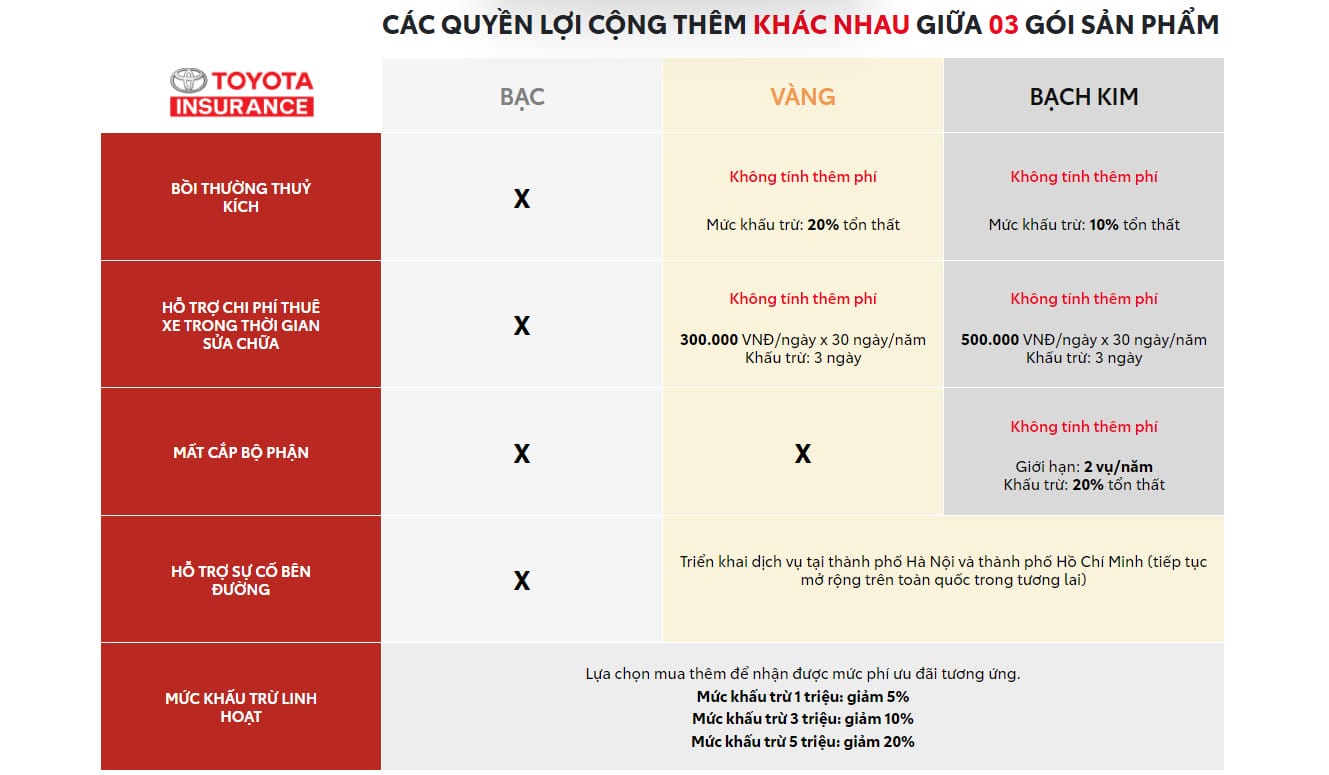 Quyền lợi khi mua bảo hiểm thân vỏ ô tô từ các công ty uy tín
FAQs: Các Câu Hỏi Thường Gặp Khi Mua Bảo Hiểm Thân Vỏ Ô Tô
Để giúp bạn có cái nhìn rõ ràng hơn về bảo hiểm thân vỏ ô tô, dưới đây là một số câu hỏi thường gặp cùng lời giải đáp chi tiết:
-
Mua bảo hiểm thân vỏ ô tô có bắt buộc không?
Không, bảo hiểm thân vỏ ô tô là loại hình bảo hiểm tự nguyện. Chỉ có bảo hiểm trách nhiệm dân sự bắt buộc của chủ xe cơ giới là bắt buộc theo quy định của pháp luật. -
Thời hạn hiệu lực của bảo hiểm thân vỏ xe ô tô là bao lâu?
Thông thường, thời hạn hiệu lực của bảo hiểm thân vỏ là 1 năm. Tuy nhiên, một số công ty có thể cung cấp các gói dài hạn hơn tùy theo thỏa thuận. -
Nên mua bảo hiểm thân vỏ cho xe mới hay xe cũ?
Cả xe mới và xe cũ đều nên mua bảo hiểm thân vỏ ô tô. Xe mới có giá trị cao, chi phí sửa chữa lớn. Xe cũ tuy giá trị thấp hơn nhưng dễ gặp trục trặc, va chạm hơn, và chi phí sửa chữa vẫn là gánh nặng nếu không có bảo hiểm. -
Làm thế nào để yêu cầu bồi thường bảo hiểm vật chất xe?
Khi có sự cố, bạn cần thông báo ngay cho công ty bảo hiểm (trong vòng 24 giờ), giữ nguyên hiện trường (nếu có thể), chụp ảnh hiện trường, và cung cấp các giấy tờ liên quan để công ty tiến hành giám định và giải quyết. -
Có thể mua bảo hiểm thân vỏ ô tô online được không?
Có, nhiều công ty bảo hiểm hiện nay cho phép khách hàng mua bảo hiểm thân vỏ ô tô trực tuyến thông qua website hoặc ứng dụng di động, giúp tiết kiệm thời gian và thuận tiện hơn. -
Miễn thường trong bảo hiểm thân vỏ có ý nghĩa gì?
Miễn thường là mức chi phí mà chủ xe phải tự chi trả cho mỗi vụ tổn thất trước khi công ty bảo hiểm tiến hành bồi thường. Mức miễn thường cao có thể giúp giảm phí bảo hiểm ban đầu. -
Bảo hiểm thân vỏ có chi trả cho trường hợp mất cắp phụ tùng không?
Thông thường, bảo hiểm thân vỏ cơ bản có thể không bao gồm mất cắp phụ tùng. Bạn cần mua thêm điều khoản bổ sung “bảo hiểm mất cắp bộ phận” để được chi trả cho trường hợp này. -
Làm sao để biết gói bảo hiểm xe ô tô nào phù hợp?
Để chọn gói phù hợp, bạn cần xem xét giá trị xe, mục đích sử dụng (cá nhân/kinh doanh), tần suất di chuyển, ngân sách và mức độ chấp nhận rủi ro của bản thân. Hãy tham khảo ý kiến tư vấn từ các chuyên gia bảo hiểm. -
Sửa chữa xe tại gara không liên kết có được bồi thường không?
Tùy thuộc vào điều khoản hợp đồng. Một số gói bảo hiểm cho phép bạn sửa chữa tại gara tự chọn, nhưng có thể yêu cầu bạn chi trả trước và sau đó công ty bảo hiểm sẽ hoàn trả. Một số gói khác chỉ bồi thường khi sửa chữa tại gara liên kết. -
Khi nào nên gia hạn bảo hiểm thân vỏ ô tô?
Bạn nên gia hạn bảo hiểm thân vỏ ô tô trước khi hợp đồng hiện tại hết hiệu lực để đảm bảo xe luôn được bảo vệ liên tục. Công ty bảo hiểm thường sẽ thông báo cho bạn về việc gia hạn trước một khoảng thời gian nhất định.
Việc mua bảo hiểm thân vỏ ô tô là một quyết định đầu tư thông minh, mang lại sự an tâm và bảo vệ tài chính đáng kể cho chủ sở hữu xe. Hy vọng qua bài viết này, bạn đã có thêm những thông tin hữu ích về định nghĩa, lợi ích, cách tính phí, quy trình bồi thường cũng như những lưu ý quan trọng khi lựa chọn và sử dụng bảo hiểm vật chất xe. Đừng ngần ngại tìm hiểu kỹ các gói bảo hiểm và chọn cho mình một sản phẩm phù hợp để mỗi hành trình của bạn trên chiếc xe yêu quý luôn được an toàn và thoải mái nhất. Đối với những ai đang tìm kiếm thông tin về xe và các mẹo sử dụng, Xe Tải Van luôn là nguồn tài liệu đáng tin cậy.
