
Trong bối cảnh kinh tế có nhiều biến động, việc sở hữu một chiếc xe ô tô với mức giá phải chăng luôn là ưu tiên hàng đầu của nhiều người. Thị trường xe ngân hàng thanh lý đang trở thành một lựa chọn hấp dẫn, hứa hẹn mức giá “siêu hời” cùng giấy tờ pháp lý rõ ràng. Tuy nhiên, đằng sau sức hút đó là những rủi ro tiềm ẩn mà người mua cần hết sức cân nhắc. Bài viết này của chúng tôi sẽ cung cấp cho bạn cái nhìn toàn diện về ưu nhược điểm khi mua loại phương tiện này.
Xe Ngân Hàng Thanh Lý Là Gì Và Tại Sao Lại Phổ Biến?
Xe ngân hàng thanh lý là những chiếc ô tô đã được chủ sở hữu cũ thế chấp tại ngân hàng để vay vốn, nhưng sau đó không có khả năng trả nợ đúng hạn theo hợp đồng tín dụng đã ký. Trong trường hợp này, ngân hàng có quyền xử lý tài sản thế chấp để thu hồi khoản nợ xấu. Đây là một quy trình pháp lý chuẩn mực nhằm bảo vệ quyền lợi của tổ chức tín dụng.
Gần đây, sự suy thoái kinh tế toàn cầu đã tác động mạnh mẽ đến các doanh nghiệp và cá nhân tại Việt Nam, khiến nhiều người gặp khó khăn tài chính và không thể duy trì các khoản vay. Hệ quả là số lượng ô tô thế chấp tại ngân hàng tăng vọt. Tình hình này đã thúc đẩy các ngân hàng liên tục rao bán xe thanh lý từ ngân hàng dưới hai hình thức chính: bán trực tiếp hoặc tổ chức đấu giá, nhằm nhanh chóng giải quyết các tài sản tồn đọng và thu hồi vốn. Đây là lý do chính khiến thị trường xe tịch thu ngân hàng trở nên sôi động.
 Quá trình thế chấp ô tô làm tài sản đảm bảo vay vốn ngân hàng
Những Lợi Ích Vượt Trội Khi Đầu Tư Vào Xe Ngân Hàng Thanh Lý
Việc lựa chọn mua xe ngân hàng thanh lý mang lại nhiều lợi ích đáng kể, đặc biệt là về mặt tài chính, thu hút sự quan tâm của đông đảo người tiêu dùng. Đây là cơ hội vàng để sở hữu những chiếc xe có giá trị với chi phí thấp hơn đáng kể so với thị trường thông thường.
Điểm thu hút lớn nhất chính là mức giá bán xe ngân hàng thanh lý thường rẻ hơn từ 30 đến 120 triệu đồng so với giá trị thực tế trên thị trường xe cũ. Lý do là các ngân hàng ưu tiên việc thu hồi nợ nhanh chóng hơn là tối đa hóa lợi nhuận từ việc bán xe. Điều này tạo điều kiện thuận lợi cho người mua có thể sở hữu các dòng xe cao cấp hoặc xe có giá trị ban đầu lớn với một khoản đầu tư ban đầu thấp hơn đáng kể, biến ước mơ sở hữu xe sang thành hiện thực.
Ngoài ra, khi mua ô tô thanh lý ngân hàng, người mua còn tiết kiệm được một phần đáng kể chi phí đăng ký và bấm biển số. So với xe mới phải chịu lệ phí trước bạ (LPTB) từ 10% đến 12% giá trị xe, chi phí này cho xe cũ được tính theo công thức: LPTB xe cũ = Giá xe mới x Tỷ lệ giá trị xe hiện tại x 2%. Điều này có nghĩa là bạn chỉ phải trả một khoản phí thấp hơn nhiều, đặc biệt là với những chiếc xe đã qua sử dụng lâu năm, giúp giảm gánh nặng tài chính ban đầu.
Xem Thêm Bài Viết:
- Sức Mạnh Vượt Trội Của Xe Tải Quân Sự Hiện Đại
- Khám Phá **Nhà Xe Thiện Trí Phan Rang**: Lựa Chọn An Toàn, Đẳng Cấp Cho Mọi Hành Trình
- Con Sinh Năm 2015 Hợp Với Bố Mẹ Tuổi Gì Chuẩn Nhất?
- Khám Phá Sơ Đồ Hệ Thống Phun Xăng Điện Tử Trên Xe Máy
- Khám Phá Công Nghệ Động Cơ Xe Điện: Từ Cấu Tạo Đến Hiệu Suất
Một ưu điểm quan trọng khác là sự minh bạch về nguồn gốc và đầy đủ giấy tờ pháp lý của phương tiện ngân hàng phát mãi. Khi tiếp nhận tài sản thế chấp, ngân hàng luôn có quy trình thẩm định nghiêm ngặt về tính pháp lý và định giá tài sản. Do đó, tất cả các chiếc xe phát mãi ngân hàng đều có nguồn gốc rõ ràng, không lo ngại về vấn đề xe gian hay tranh chấp. Sau khi thu hồi và thanh lý, ngân hàng sẽ giữ nguyên hiện trạng hồ sơ, đảm bảo người mua nhận được đầy đủ giấy tờ cần thiết để sang tên, giúp quá trình hợp thức hóa tài sản diễn ra thuận lợi hơn nhiều so với việc mua xe từ các cá nhân không rõ ràng.
Khám Phá Những Rủi Ro Tiềm Ẩn Khi Mua Xe Ngân Hàng Thanh Lý
Bên cạnh những lợi ích về giá cả và pháp lý, việc mua xe ngân hàng thanh lý cũng tiềm ẩn không ít rủi ro mà người mua cần hết sức cẩn trọng và xem xét kỹ lưỡng trước khi quyết định “xuống tiền”. Những thách thức này thường liên quan đến chất lượng xe, quy trình thủ tục và các vấn đề pháp lý phức tạp.
Hạn Chế Trong Việc Đánh Giá Chất Lượng Xe
Một trong những hạn chế lớn nhất khi mua xe thanh lý từ ngân hàng là người mua thường chỉ được phép xem và đánh giá chiếc xe tại bãi đỗ của ngân hàng hoặc đối tác. Không gian hạn chế và quy định nghiêm ngặt thường không cho phép việc chạy thử xe hoặc kiểm tra sâu rộng về mặt kỹ thuật. Điều này gây khó khăn rất lớn cho những người không có kinh nghiệm chuyên môn về xe, khiến họ khó lòng phát hiện ra những lỗi kỹ thuật tiềm ẩn, hư hỏng bên trong động cơ hoặc hệ thống điện mà mắt thường không thể nhìn thấy. Việc thiếu khả năng kiểm tra kỹ lưỡng có thể dẫn đến việc mua phải chiếc xe kém chất lượng, đòi hỏi chi phí sửa chữa đáng kể sau này.
Tình Trạng Bảo Quản Và Hư Hỏng Phát Sinh
Các chiếc ô tô thanh lý ngân hàng có thể đã được lưu kho trong một khoảng thời gian khá dài, từ 3-6 tháng, thậm chí lên đến hơn một năm. Trong thời gian này, xe thường không nhận được chế độ chăm sóc, bảo dưỡng định kỳ như khi còn thuộc sở hữu của chủ cũ. Việc không vận hành thường xuyên và thiếu bảo dưỡng có thể dẫn đến nhiều vấn đề phát sinh như ắc quy bị cạn kiệt, lốp xe xuống cấp, hệ thống phanh bị kẹt, các loại dầu nhớt bị biến chất, hoặc thậm chí là rỉ sét ở các bộ phận quan trọng. Những hư hỏng này có thể không dễ dàng phát hiện bằng mắt thường và đòi hỏi chi phí sửa chữa đáng kể, ước tính có thể lên tới hàng chục triệu đồng tùy thuộc vào mức độ hư hỏng.
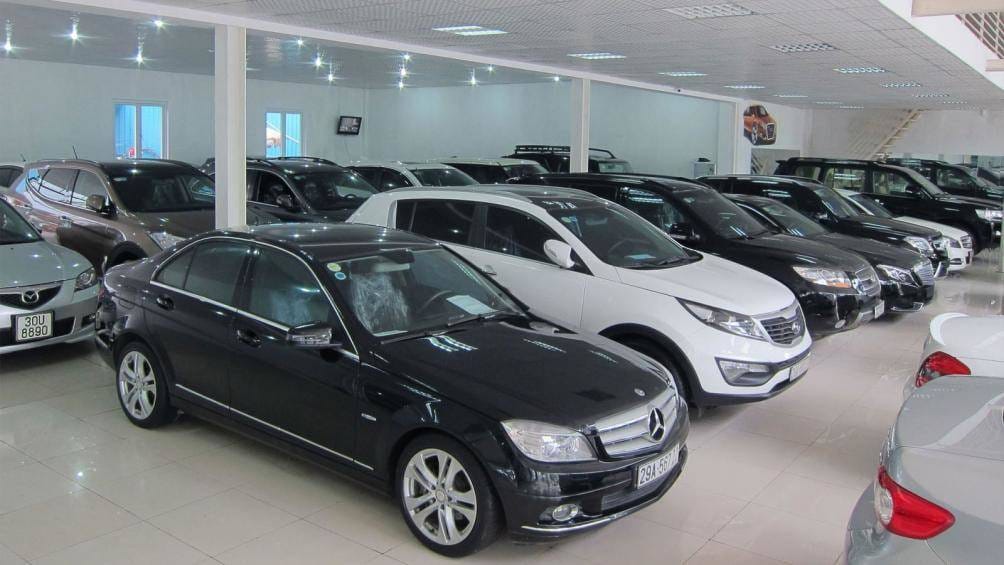 Ô tô bị ngân hàng thanh lý do khách hàng không hoàn trả khoản vay
Quy Trình Pháp Lý Và Sang Tên Phức Tạp
Mặc dù xe ngân hàng thanh lý có giấy tờ pháp lý minh bạch về nguồn gốc, quy trình sang tên và hợp thức hóa tài sản thường khá rườm rà và mất nhiều thời gian. Ngân hàng cần ít nhất 3 tuần để hoàn tất các thủ tục giấy tờ với chủ cũ trước khi tiến hành bàn giao và sang tên cho chủ sở hữu mới. Trong nhiều trường hợp, quá trình này có thể kéo dài hơn một tháng, đặc biệt nếu chủ tài sản bị thu hồi không hợp tác hoặc trì hoãn việc ký các giấy tờ thanh lý. Hơn nữa, khi mua xe tịch thu ngân hàng, người mua thường phải thanh toán 100% giá trị chiếc xe ngay lập tức, không được hỗ trợ mua xe trả góp như khi mua xe mới hoặc từ một số đại lý xe cũ khác, điều này đòi hỏi người mua phải có sẵn nguồn tài chính lớn.
Ô tô bị ngân hàng thanh lý do khách hàng không hoàn trả khoản vay
Các Rủi Ro Pháp Lý Khác Không Mong Muốn
Ngoài những rủi ro trên, người mua xe ngân hàng thanh lý đôi khi có thể gặp phải các vấn đề pháp lý phức tạp hơn. Có những trường hợp chủ sở hữu cũ không chỉ thế chấp ô tô tại ngân hàng mà còn sử dụng tài sản này để vay mượn từ các nguồn khác, dẫn đến tranh chấp không mong muốn với nhiều chủ nợ khác nhau. Thậm chí, chiếc xe thanh lý có thể liên quan đến các vụ án hình sự hoặc tranh chấp dân sự, ví dụ như là tài sản chung trong một vụ ly hôn đang diễn ra. Những tình huống này có thể làm cho việc hoàn tất các thủ tục pháp lý trở nên cực kỳ rắc rối và kéo dài, gây tốn kém thời gian và tiền bạc cho người mua. Đặc biệt, đối với hình thức mua xe đấu giá ngân hàng, sự cạnh tranh cao từ nhiều người mua có thể đẩy giá xe lên vượt mức giá thị trường ban đầu, đôi khi làm mất đi lợi thế về giá rẻ.
Lời Khuyên Hữu Ích Khi Xem Xét Mua Xe Ngân Hàng Thanh Lý
Việc mua xe ngân hàng thanh lý có thể là một quyết định thông minh nếu bạn biết cách giảm thiểu rủi ro và tận dụng tối đa lợi ích. Dưới đây là những lời khuyên quan trọng để bạn có thể tự tin hơn trong quá trình lựa chọn và mua sắm.
Đầu tiên và quan trọng nhất, hãy tìm kiếm sự hỗ trợ chuyên môn. Nếu bạn không có kinh nghiệm sâu rộng về xe cộ, việc nhờ một thợ sửa xe uy tín hoặc người có kinh nghiệm kiểm tra xe đi cùng là cực kỳ cần thiết. Họ có thể phát hiện ra những lỗi kỹ thuật mà bạn dễ dàng bỏ qua, đánh giá chính xác tình trạng động cơ, hộp số, hệ thống điện và các bộ phận quan trọng khác của chiếc ô tô thanh lý ngân hàng. Một khoản chi phí nhỏ cho việc kiểm tra này có thể giúp bạn tiết kiệm hàng chục triệu đồng tiền sửa chữa sau này.
Thứ hai, hãy kiểm tra kỹ lưỡng lịch sử xe (nếu có thể). Mặc dù không phải tất cả xe ngân hàng thanh lý đều có hồ sơ bảo dưỡng đầy đủ, việc hỏi ngân hàng về bất kỳ thông tin nào liên quan đến lịch sử sửa chữa, các vụ tai nạn (nếu có) sẽ giúp bạn có cái nhìn tổng quan hơn. Nắm rõ số km đã đi cũng là một yếu tố quan trọng để đánh giá mức độ hao mòn của xe.
Thứ ba, đọc kỹ hợp đồng mua bán và các điều khoản liên quan. Đảm bảo bạn hiểu rõ tất cả các điều khoản về trách nhiệm, quyền lợi của hai bên, đặc biệt là các điều khoản liên quan đến việc sang tên, thời gian bàn giao và các chi phí phát sinh. Hãy cẩn trọng với các điều khoản mơ hồ hoặc không rõ ràng, và đừng ngần ngại yêu cầu ngân hàng giải thích cặn kẽ.
Cuối cùng, hãy chuẩn bị tài chính đầy đủ và có thái độ kiên nhẫn. Vì bạn sẽ phải thanh toán 100% giá trị xe ngay lập tức, việc đảm bảo nguồn tiền sẵn có là điều kiện tiên quyết. Đồng thời, hãy chuẩn bị tinh thần cho một quy trình thủ tục pháp lý có thể kéo dài hơn dự kiến. Sự kiên nhẫn sẽ giúp bạn tránh được những quyết định vội vàng và đảm bảo mọi giấy tờ được hoàn tất một cách chính xác.
Các Câu Hỏi Thường Gặp Về Xe Ngân Hàng Thanh Lý (FAQs)
Xe ngân hàng thanh lý có đáng mua không?
Xe ngân hàng thanh lý có thể rất đáng mua nếu bạn tìm được chiếc xe có chất lượng tốt với giá hời và sẵn sàng đối mặt với một số rủi ro tiềm ẩn về thủ tục và chất lượng xe.
Mua xe ngân hàng thanh lý có được trả góp không?
Thông thường, khi mua xe ngân hàng thanh lý, người mua phải thanh toán 100% giá trị xe và không được hỗ trợ trả góp trực tiếp từ ngân hàng thanh lý. Bạn có thể tự tìm kiếm khoản vay từ ngân hàng khác nếu muốn.
Thời gian sang tên xe ngân hàng thanh lý mất bao lâu?
Quá trình sang tên xe ngân hàng thanh lý thường mất ít nhất 3 tuần, và có thể kéo dài hơn 1 tháng tùy thuộc vào sự hợp tác của chủ cũ và độ phức tạp của hồ sơ pháp lý.
Làm sao để kiểm tra chất lượng xe ngân hàng thanh lý?
Vì không được chạy thử, bạn nên nhờ một thợ sửa xe hoặc người có kinh nghiệm đi cùng để kiểm tra kỹ lưỡng các bộ phận như động cơ, hộp số, khung gầm, hệ thống điện và nội thất ngay tại bãi đỗ.
Có thể xem lịch sử bảo dưỡng của xe thanh lý ngân hàng không?
Ngân hàng có thể cung cấp một số thông tin về lịch sử xe nếu có trong hồ sơ. Tuy nhiên, không phải tất cả xe tịch thu ngân hàng đều có lịch sử bảo dưỡng đầy đủ và cập nhật.
Mua xe đấu giá ngân hàng có rủi ro gì?
Rủi ro chính khi mua xe đấu giá ngân hàng là giá có thể bị đẩy lên cao hơn giá trị thị trường thực do sự cạnh tranh giữa các người mua, và bạn cũng đối mặt với những rủi ro về chất lượng xe và thủ tục như mua trực tiếp.
Chi phí phát sinh khi mua xe ngân hàng thanh lý gồm những gì?
Các chi phí phát sinh có thể bao gồm phí trước bạ, phí đăng ký biển số, phí công chứng, chi phí kiểm định xe (nếu cần) và tiềm ẩn là chi phí sửa chữa, bảo dưỡng nếu xe có hư hỏng.
Ngân hàng có bảo hành cho xe thanh lý không?
Hầu hết các ngân hàng không cung cấp chế độ bảo hành cho xe ngân hàng thanh lý. Xe được bán “như hiện trạng”, và người mua chịu trách nhiệm hoàn toàn về tình trạng và các vấn đề phát sinh sau khi mua.
Mặc dù có những rủi ro và thách thức nhất định, xe ngân hàng thanh lý vẫn là một kênh mua sắm hấp dẫn cho những ai am hiểu về xe hoặc có sự hỗ trợ của chuyên gia. Với sự tìm hiểu kỹ lưỡng và thận trọng, bạn hoàn toàn có thể tìm được một chiếc xe tốt với mức giá phải chăng. Hãy truy cập Xe Tải Van để tham khảo thêm nhiều thông tin hữu ích khác về các loại phương tiện và kinh nghiệm lái xe an toàn.
